
В Казахстане опубликовали проект закона «О рынке страхования». Он состоит из 13 разделов, 39 глав, 255 статей. «Курсив» рассказывает, что меняется, для кого и в какие сроки.
Обязательное страхование жилья или новый платеж для собственников
Появляется отдельный класс обязательного страхования. Жилье от землетрясений, наводнений (паводков) и лесных пожаров природного характера. Он выведен за пределы отраслей «общее страхование» и «страхование жизни» и работает по собственной модели.
Страховать будет единый Фонд обязательного страхования жилища. Это АО, создаваемое решением правительства. Ее акционерами будут правительство, национальный управляющий холдинг и (или) госкомпания по страхованию жизни. Минимальный уставный капитал — 1,2 млн МРП, то есть около 5,2 млрд теңге. Страховые организации допускаются только как поверенные. Они будут собирать премии и оформлять полисы по договору поручения, вознаграждение — не более 10% от премии.
Сколько платить. Отталкиваются от налога на имущество. Берут сумму налога по квартире или дому и добавляют сверху надбавку за риск региона. Чем выше риск, тем больше надбавка. В самых опасных зонах платеж удваивается, в регионах с низким риском остается на уровне налога. Условно, налог 6 тыс. теңге в зоне высокого риска превращается в премию около 9 тыс. теңге в год.
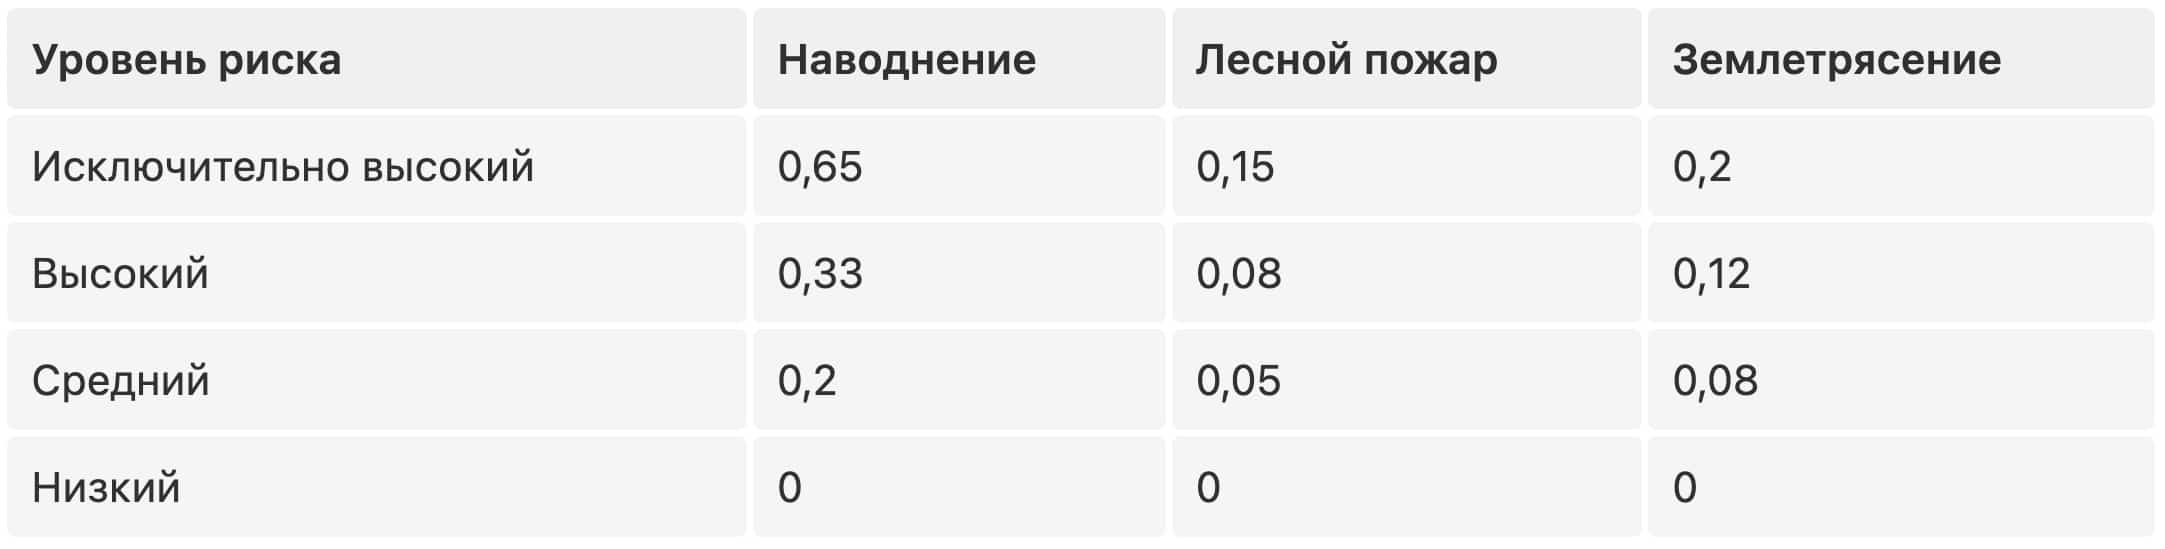
Максимальный множитель составляет 2 (территория с исключительно высоким риском по всем трем событиям). Вилка: не менее 0,5 МРП и не более 5 МРП в год, то есть от 2 163 до 21 625 теңге. Поскольку налог на имущество физлиц у большинства измеряется тысячами тенге, основная масса собственников упрется в нижнюю границу.
Сколько платят вам. Страховая сумма привязана не к стоимости жилья, а к уплаченной премии. 500-кратный размер премии при уничтожении, 250-кратный — при повреждении. То есть при минимальной премии выплата при полном разрушении составит около 1,08 млн теңге, при максимальной около 10,8 млн теңге. Это компенсация социального типа, а не возмещение рыночной стоимости квартиры.
Механика. Договор на 12 месяцев, только электронный полис, вносить в него изменения нельзя. Страховой случай подтверждается заключением комиссии акимата по обеспечению жильем пострадавших, выплата 5 рабочих дней после подтверждения и заявления. Оснований для отказа четыре, все остальное — незаконно, при отказе фонд обязан уведомить о праве обратиться к финомбудсману. В зоне объявленной ЧС продажа полисов запрещена на весь период ЧС.
Периметр. Только жилье физлиц, используемое для постоянного проживания, и только в областях из перечня правительства. Мебель, техника и прочее имущество внутри не покрываются. При нехватке активов фонда выплаты обеспечивает правительство по бюджетному кодексу.
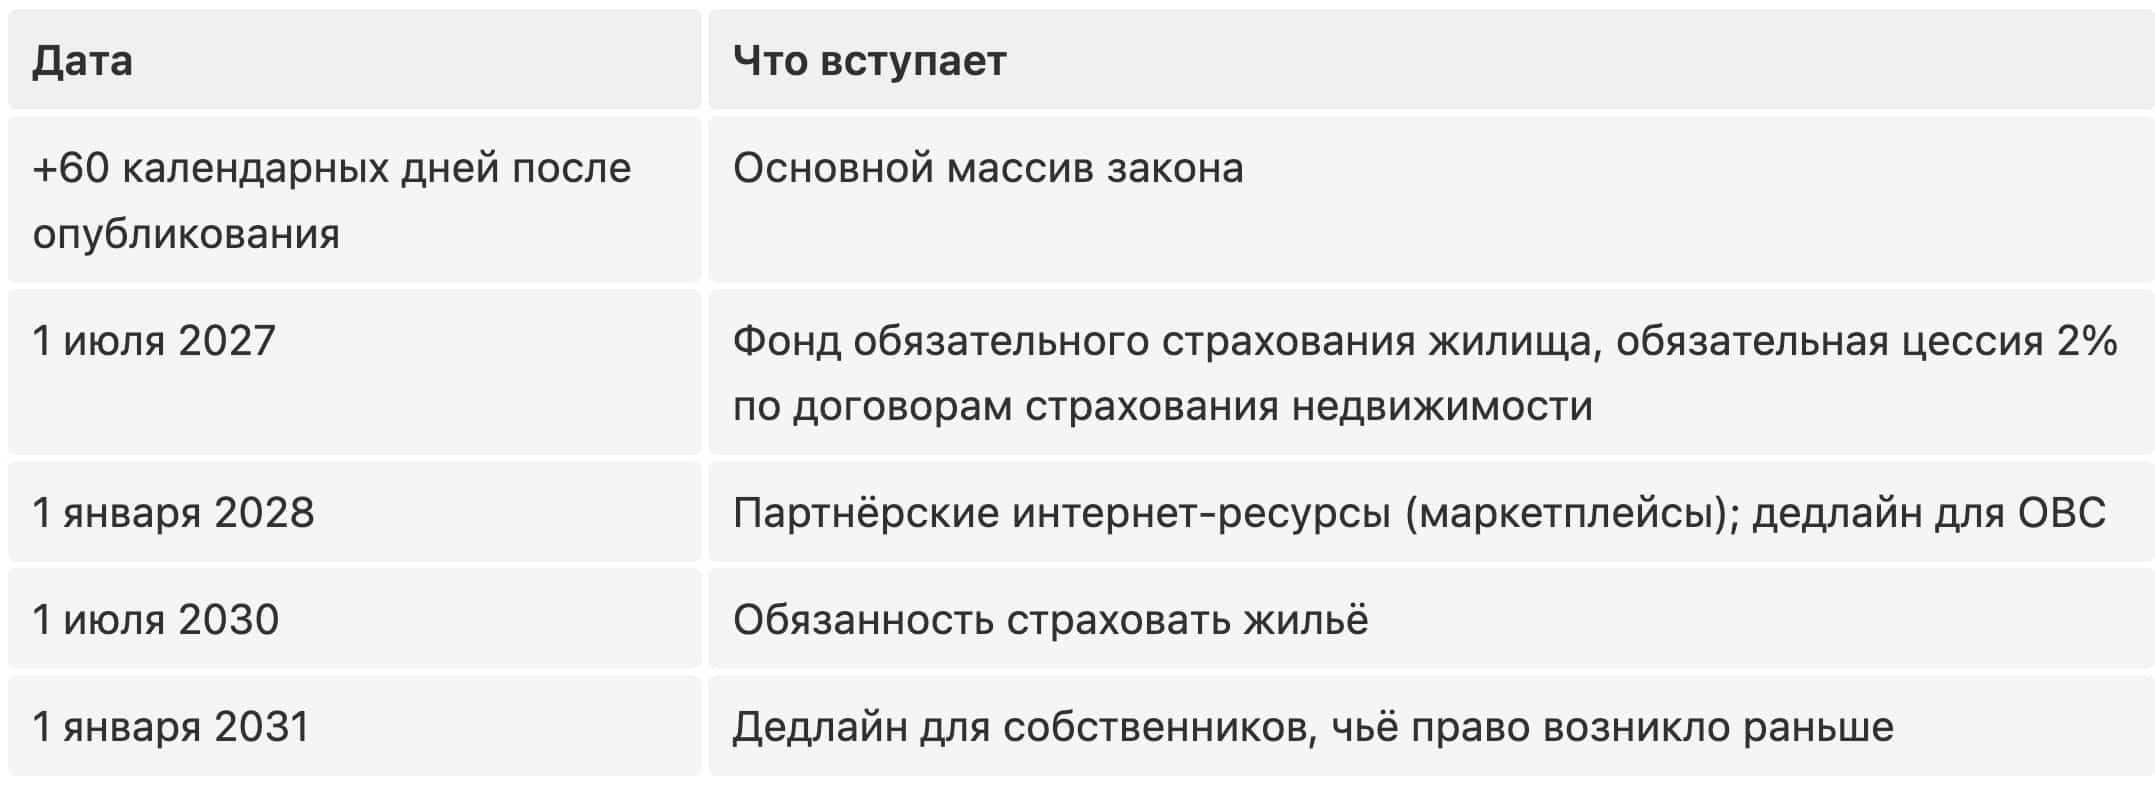
Сроки. Обязанность страховать вводится с 1 июля 2030 года; собственники, чьё право возникло раньше, обязаны заключить договор до 1 января 2031 года.
Обязательная цессия 2%. Это касается рынка уже с 2027 года
С 1 июля 2027 года каждый договор добровольного страхования недвижимости обязан включать риски землетрясения, паводка и лесного пожара, а страховщик обязан перестраховывать их в Фонде обязательного страхования жилища: 2% от страховой премии, но не более 2 500 МРП (10,8 млн) по договору.
Перестраховочное возмещение те же 500-кратный и 250-кратный размеры, но уже от перестраховочной премии, срок 5 рабочих дней.
Фактически это обязательный элемент в каждом имущественном полисе и новый государственный канал перестрахования катастрофических рисков.
ОСГПО. Что заметит автовладелец
Если машина на заводской гарантии, износ деталей при расчете выплаты больше не учитывают. Раньше за старые детали снимали часть суммы, теперь по таким автомобилям считают полную стоимость замены. Правило заработает по авариям, которые произойдут уже после вступления закона в силу.
Выбор формы возмещения остается за потерпевшим. Можно взять деньги на счет, можно отправить машину на ремонт в СТО из списка страховщика, тогда работу оплачивает страховая компания напрямую.
Мелкие ДТП без пострадавших разрешено оформлять без полиции. Участники заполняют декларацию через информационную систему страховщика и единую страховую базу данных. Уехать с места аварии можно только после того, как придет уведомление, что страховщик декларацию принял.
Согласовать осмотр машины страховщик обязан за 3 рабочих дня после заявления, провести осмотр за 5 рабочих дней, посчитать ущерб еще за 5 рабочих дней после акта осмотра. Если страховщик опоздал, владелец вправе сам вызвать оценщика и начать ремонт. Услуги оценщика страховая компания оплачивает сверх выплаты.
Новая инфраструктура
На рынке появятся три новые структуры.
Центральный актуарий. Это некоммерческое акционерное общество, владеть которым смогут только ЕНПФ (больше половины голосующих акций), Нацбанк и Фонд гарантирования страховых выплат. В совете директоров 9 человек, из них трое независимых, остальные представляют АРРФР, Нацбанк, единую страховую базу данных, ЕНПФ, ФГСВ и объединение актуариев. Вмешиваться в расчеты акционерам прямо запрещено.
Заниматься центральный актуарий будет расчетом тарифов по обязательным видам страхования, едиными таблицами смертности и инвалидности, стресс-тестами рынка, оценкой устойчивости пенсионной системы, ОСМС и обязательного соцстрахования. Он же будет считать, во что обойдутся рынку новые законопроекты. Отдельная функция, это независимая проверка страховой компании по требованию регулятора. Проводить ее можно не чаще раза в год, а оплачивает проверку сама компания. Методики центрального актуария обязательны для всех страховщиков.
ФГСВ. Фонд гарантирования страховых выплат сможет создать дочернюю компанию, которая будет обучать и сертифицировать специалистов рынка, а также вести исследования. Еще фонд сможет работать оператором финансовой платформы. Гарантия по накопительному страхованию жизни составит до 20 млн тг по одному договору, и совет директоров фонда вправе поднять эту планку. Под гарантию попадают все обязательные виды страхования, кроме страхования жилья, и все накопительное страхование жизни.
Саморегулируемая организация. Рынок получит право само устанавливать профессиональные стандарты, контролировать своих участников и вести реестр страховых консультантов.
Цифровизация и продажи
Электронный формат становится основным. Полис можно будет оформить, расторгнуть и получить по нему выплату онлайн, через обмен данными между страховщиком, клиентом и единой базой. Сайт страховой компании обязан работать круглосуточно, а клиенту не понадобится ставить никакие специальные программы. Если система дала сбой, допускается оформление на бумаге.
Продавать полисы разрешат и через сайты партнеров страховщика, то есть через маркетплейсы. Требования к таким площадкам пропишет регулятор. Но заработает эта норма только с 1 января 2028 года, до этого продажи идут через собственные ресурсы страховых компаний.
Иностранные компании и инвестиционные продукты
Открыть филиал в Казахстане сможет иностранный страховщик, у которого активы материнской компании не ниже $2 млрд. Плюс понадобится рейтинг из списка регулятора, членство национального надзора в международной ассоциации страховых надзоров, участие страны в работе по линии ФАТФ и чистая история по нормативам платежеспособности за последний год. В АРРФР говорят, что это смягчение действующих требований.
В страховании жизни появляются полисы с инвестиционной частью, в том числе пенсионные аннуитеты. Работает это так. Гарантированную выплату по Социальному кодексу человек получает в любом случае, а инвестировать разрешено только те деньги, которые остались сверх этой суммы. Активы хранятся у кастодиана, учитываются отдельно по каждому договору и защищены от взысканий и банкротства. Риск при этом несет сам клиент. ФГСВ гарантирует только гарантированную часть выплат, а инвестиционный доход и просадку вложений фонд не покрывает.
Общества взаимного страхования закрываются
Создавать новые ОВС и заключать договоры им нельзя будет уже со дня вступления закона в силу. Действующим дают время до 1 января 2028 года.
За этот срок они должны расторгнуть договоры и либо убрать слова «взаимное страхование» из названия, либо ликвидироваться.
Кто не успеет, того ликвидируют принудительно через суд по иску налоговых органов.
Календарь
Что это значит на практике
Для казахстанцев это новый ежегодный платеж от 2 до 22 тыс. теңге. Выплата по нему не привязана к рыночной стоимости жилья и зависит от решения комиссии акимата. Но времени на подготовку много, обязанность заработает только в 2030 году.
Для страховых компаний работы больше. Придется переоформлять лицензии, входить в систему гарантирования по 12 фактически новым видам страхования, отчислять 2% с каждого договора страхования недвижимости и уложиться в потолок комиссий по кредитным страховкам. Методику расчета тарифов у рынка забирают и передают центральному актуарию. Взамен появляется простор в страховании жизни, полисы с инвестиционной частью и гибридные аннуитеты.
Для посредников главное это реестр, дисквалификация на два года и прямой запрет выкупать у клиентов право требования к страховщику.
Пока это только проект. Документ обсуждается на портале «Открытые НПА», и коэффициенты, пороги и даты еще могут поменяться.
