
200 тыс. МСП исчезли из статистики Казахстана: депутат просит объяснений
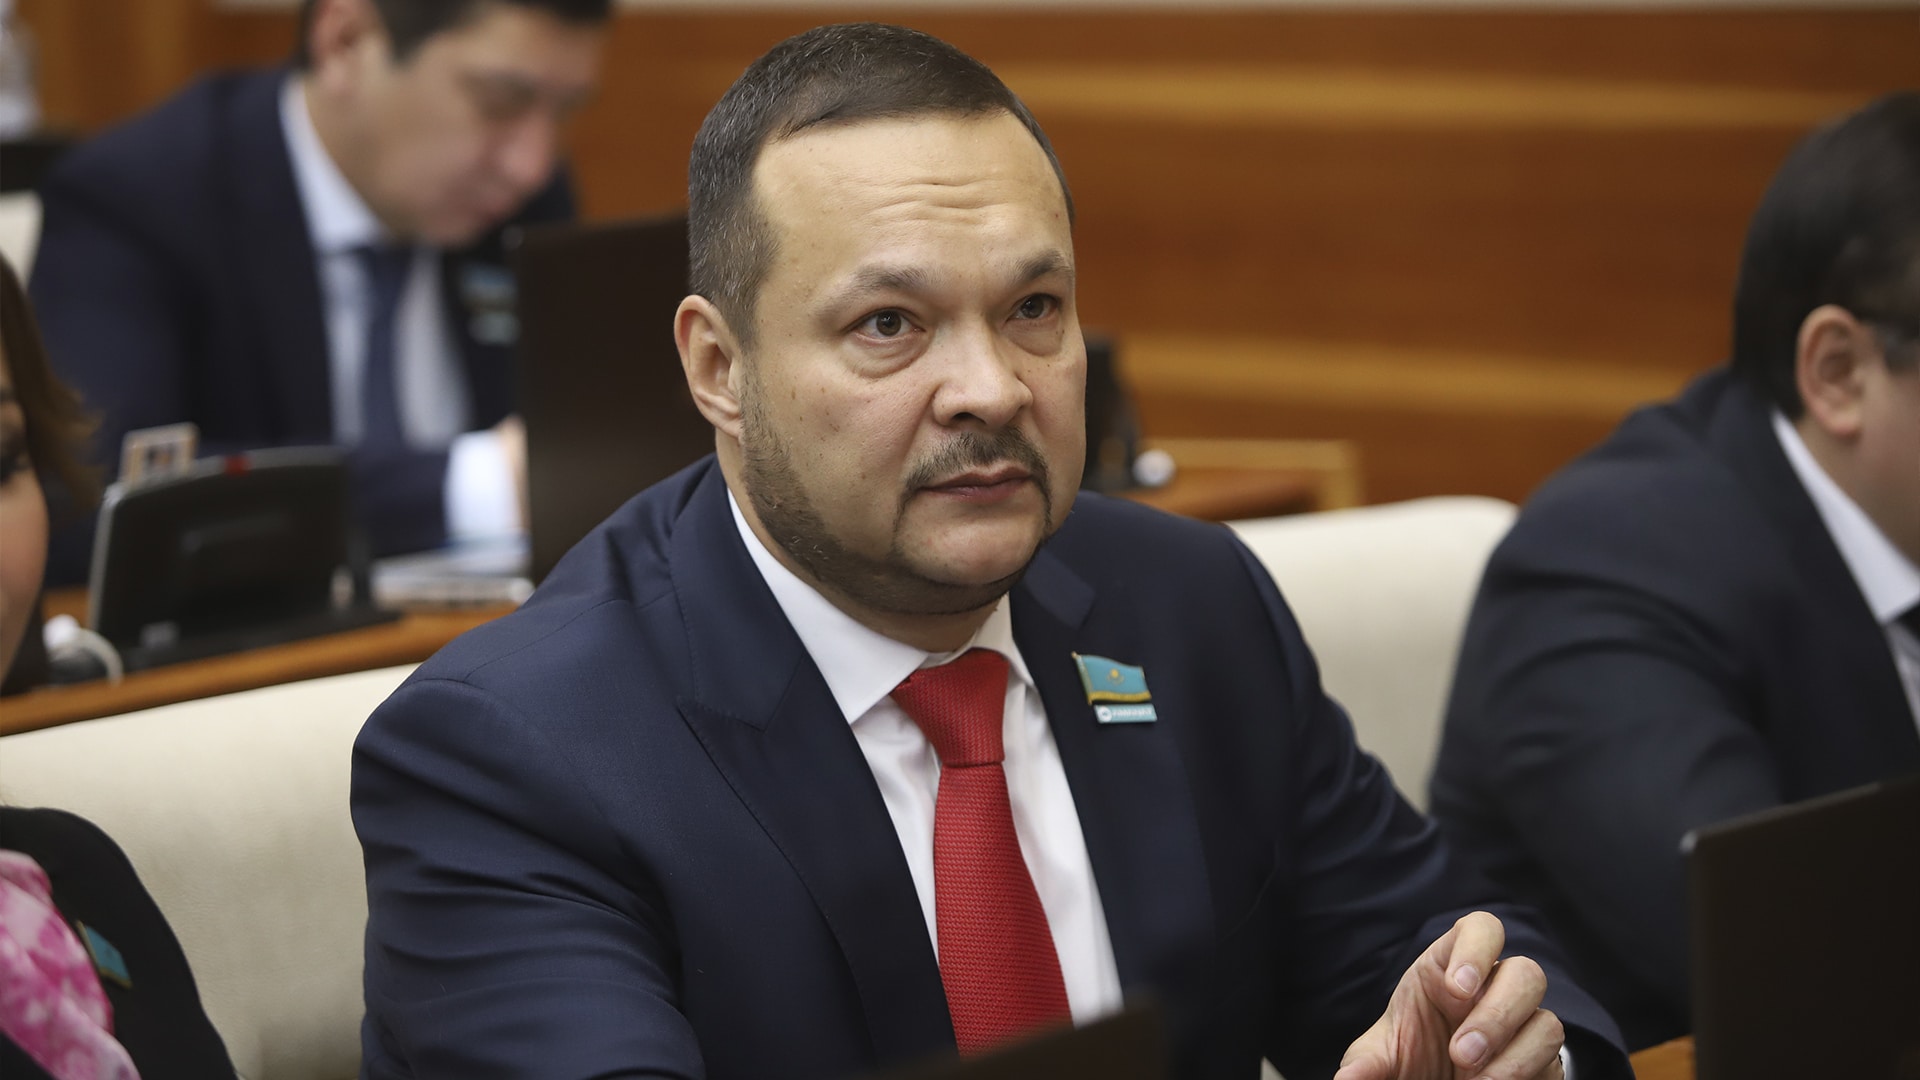
Фото: Аскар Ахметуллин, бильд-редактор: Дастан Шанай
Необходимо объективно оценить последствия проведенной в Казахстане налоговой реформы с учетом наблюдаемого в республике сокращения субъектов малого и среднего предпринимательства (МСП), считает депутат Курултая Константин Авершин. С таким запросом он обратился к вице-премьеру, министру национальной экономики Серику Жумангарину.
По словам депутата, в ходе предвыборной кампании партии «Әділет» практически на каждой встрече с предпринимателями поднимались вопросы, связанные с изменением налогового законодательства и его фактическим влиянием на малый и средний бизнес.
«По данным Бюро национальной статистики, на 1 января 2026 года в Казахстане насчитывалось 2 175 605 действующих субъектов МСП. На 1 июля 2026 года – 1 974 899. Таким образом, за шесть месяцев статистическое количество действующих субъектов МСП сократилось на 200 706. Только в Алматы снижение составило 41 252 субъекта», – сказал он на заседании палаты, озвучивая запрос.
Бюро национальной статистики объясняет снижение данного показателя переходом субъектов индивидуального предпринимательства на специальный налоговый режим для самозанятых, введенный с 1 января 2026 года.
«Вместе с тем данные налоговых органов свидетельствуют, что только за первый квартал 2026 года деятельность прекратили 207 912 индивидуальных предпринимателей. Для сравнения: за аналогичный период 2025 года – 82 874, 2024 года – 125 093. При этом министерством национальной экономики публично отмечалось, что средний уровень прекращения деятельности ИП за первые кварталы 2024-2025 годов составлял порядка 104 тысяч, а дополнительный эффект текущих изменений оценивался примерно в 100 тысяч закрытий», – сказал Константин Авершин.
Таким образом, полагает депутат, происходящие процессы нельзя сводить исключительно к техническому изменению налогового статуса предпринимателей. По его словам, за этой статистикой стоят конкретные предприятия, рабочие места, доходы граждан, налоговая база и устойчивость экономики регионов.
«Поэтому необходима не общая констатация адаптации бизнеса к новым условиям, а объективная оценка фактических последствий налоговой реформы и готовности государства своевременно корректировать решения, которые создают избыточную нагрузку на предпринимателей», – считает Константин Авершин.
Депутат предложил правительству представить полную структуру прекращения деятельности индивидуальных предпринимателей в 2026 году, в том числе отдельно указать количество ИП, фактически прекративших предпринимательскую деятельность, а также число ИП, перешедших на специальный налоговый режим для самозанятых.
Кроме того, он попросил раскрыть количество предпринимателей, не осуществлявших реальную деятельность до введения новых налоговых условий, а также число бизнесменов, прекративших деятельность после перехода на общеустановленный режим либо вследствие невозможности продолжения работы в новых налоговых условиях. Также он предложил указать количество вновь зарегистрированных субъектов предпринимательства за соответствующий период прошлых лет (2024-2025 годы) и в региональном и отраслевом разрезах.
«Дать оценку фактическому влиянию новых налоговых условий на реальный сектор малого и среднего бизнеса, включая динамику: численности занятых и количества рабочих мест; оборотов субъектов МСП; налоговых поступлений; количества вновь созданных и прекративших деятельность субъектов; перехода предпринимательской деятельности в неформальный сектор», – сказал Константин Авершин.
Он также предложил правительству по результатам проведенного анализа представить конкретные предложения по корректировке налогового законодательства и правоприменительной практики в тех случаях, когда подтверждается негативное влияние новых условий на деятельность малого и среднего бизнеса.
«По каждому предлагаемому либо уже принятому решению просим указать конкретную меру, ответственный государственный орган и срок ее реализации. Считаем принципиально важным, чтобы итогом налоговой реформы становилось не формальное улучшение статистики или перераспределение предпринимателей между налоговыми режимами, а сохранение работающего бизнеса, рабочих мест, предпринимательской инициативы и устойчивой налоговой базы», – отметил депутат.
Он попросил правительство предоставить исчерпывающую информацию по каждому из поставленных вопросов.
Более 207 тыс. индивидуальных предпринимателей прекратили свою деятельность в первом квартале 2026 года, сообщил в начале мая вице-премьер, министр национальной экономики Серик Жумангарин. В первых кварталах 2024-2025 годов число закрывшихся ИП в среднем составляло 104 тыс. Поэтому эффект от Налогового кодекса – дополнительное закрытие около 100 тыс. субъектов предпринимательства, считает он.
Предприниматели, работающие по специальному налоговому режиму, заявили о снижении оборотов на 30-40% по итогам первого квартала 2026 года, сообщил ранее экс-депутат мажилиса Азат Перуашев. В частности, такое наблюдалось в сегменте В2В (business-to-business — «бизнес для бизнеса» или когда бизнесмены поставляют товары и услуги другим бизнесменам).
Дело в том, что новый Налоговый кодекс запрещает крупным и средним компаниям брать на вычеты операции с бизнесменами, работающими по упрощенной декларации и не вставшими на учет по НДС.
С 2026 года, со вступлением в силу нового Налогового кодекса, произошел ряд изменений в налогообложении. В частности, была повышена ставка НДС до 16% с 12% ранее. Также был снижен порог по НДС до 10 тыс. месячных расчетных показателей (МРП) или 43,25 млн тенге по сравнению с 20 тыс. МРП или 86,5 млн тенге ранее.
