
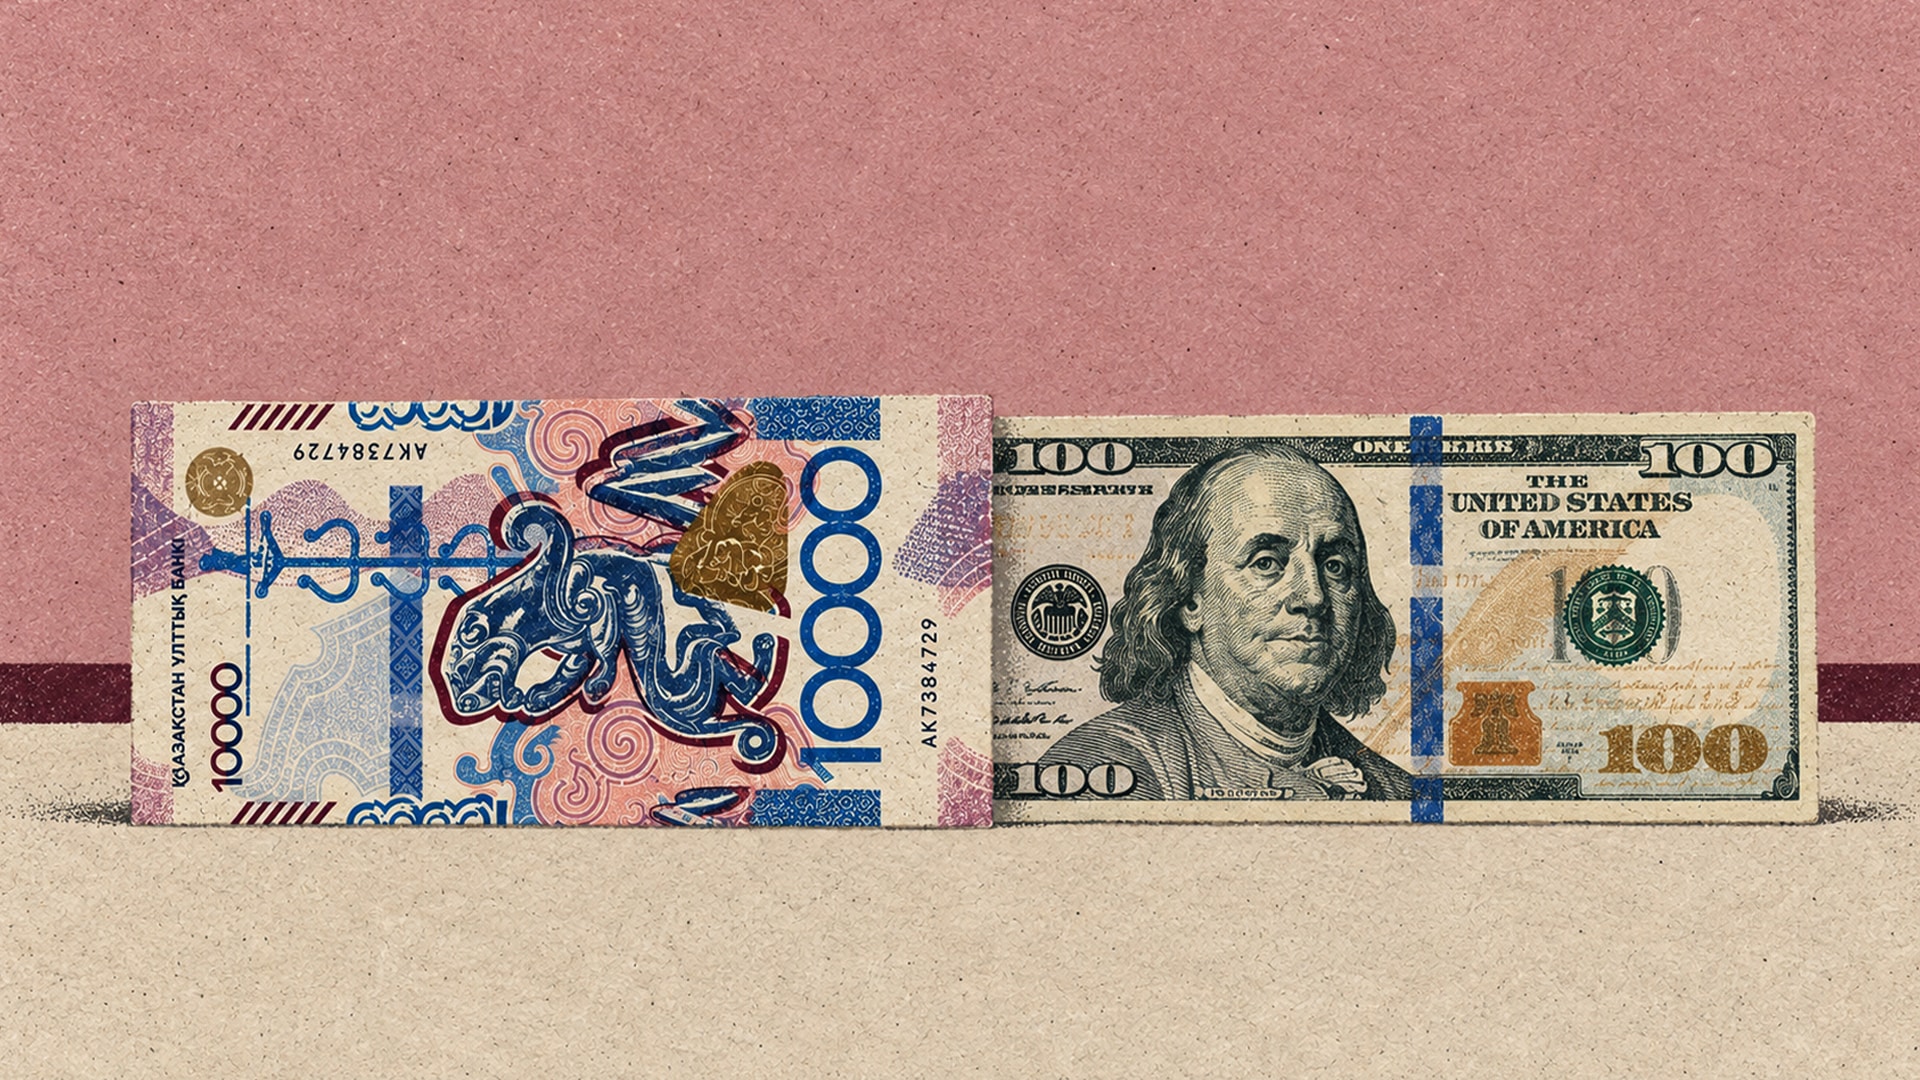
В Казахстане с 1 октября изменились условия по долгосрочным валютным депозитам. Рекомендуемый предел годовой доходности по сберегательным вкладам сроком более 12 месяцев увеличился с 1% до 2,5%. Однако более высокая ставка еще не означает, что хранить накопления в долларах теперь выгоднее, чем в теңге.
Как выбор валюты влияет на доходность сбережений, объяснил приглашенный эксперт Qazaq Expert Club, магистр экономики Канат Оспанов.
Новые условия распространяются на валютные сберегательные депозиты, открытые или продленные после 1 октября 2026 года. Для вкладов продолжительностью не более года рекомендуемый максимум остался прежним – 1% годовых. Конкретные ставки банки определяют самостоятельно.
По словам Оспанова, сравнивать доходность депозитов исключительно по процентам неправильно. Необходимо учитывать срок размещения средств, возможные изменения валютного курса и цели, ради которых человек откладывает деньги.
Эксперт предлагает рассмотреть условный пример с первоначальными накоплениями в размере 1 млн теңге. Если разместить эту сумму на тенговом депозите под 12% годовых, через год вклад увеличится до 1,12 млн теңге. Доход составит 120 тыс. теңге.
При размещении аналогичной суммы в долларах под 2,5% годовых результат окажется скромнее. Если обменный курс за год останется неизменным, стоимость накоплений после обратной конвертации достигнет 1,025 млн теңге.
Разница между двумя вариантами составит 95 тыс. теңге в пользу депозита в национальной валюте. Расходы на обмен в расчетах не учитываются.
Для оценки долгосрочных накоплений Оспанов рассмотрел период с октября 2016 года по октябрь 2026 года. В качестве отправной точки эксперт взял 2 млн теңге, разделенные поровну между тенговым и долларовым депозитами.
На 5 октября 2016 года официальный курс составлял 333,59 теңге за доллар. Следовательно, обмен 1 млн теңге позволил бы получить приблизительно $2 998. При условной постоянной доходности валютного вклада 1% годовых и ежегодной капитализации за десять лет накопления увеличились бы примерно до $3 311.
По официальному курсу на 7 октября 2026 года, составлявшему 453,65 теңге за доллар, эта сумма соответствовала бы примерно 1,5 млн теңге.
Даже если предположить, что на протяжении всего десятилетия долларовый депозит приносил 2,5% годовых, итог оказался бы ниже результата тенгового вклада в предложенной модели.
За десять лет первоначальные $2 998 превратились бы примерно в $3 837. После пересчета по курсу октября 2026 года это около 1,74 млн теңге. Для сравнения, миллион теңге, размещенный под постоянные 12% годовых с ежегодной капитализацией, за аналогичный период вырос бы примерно до 3,1 млн теңге.
Оспанов подчеркивает, что речь идет об условных расчетах, а не о фактической доходности депозитов за прошедшее десятилетие. Банковские ставки менялись, а после завершения срока вклада деньги пришлось бы размещать заново на действовавших тогда условиях.
Значение имеет и момент, когда владелец валютных накоплений решит обменять доллары обратно на теңге.
Например, в июле 2025 года доллар во время торгов достигал 550 теңге. Если пересчитать условные $3 837 по такому курсу, их стоимость составила бы около 2,11 млн теңге. По курсу октября 2026 года та же сумма оценивается примерно в 1,74 млн теңге. Разница показывает, насколько сильно валютные колебания могут влиять на результат при пересчете накоплений.
Еще один пример эксперт приводит из 2015 года. В начале того года доллар стоил около 185 теңге, а к декабрю его стоимость приблизилась к 340 теңге.
Казахстанцы, которые заранее хранили часть сбережений в американской валюте, в результате ее укрепления получили существенный прирост стоимости этих накоплений в национальной валюте.
Однако заранее определить момент резкого изменения курса практически невозможно.
«Проблема в том, что девальвацию легко увидеть на историческом графике и очень трудно предсказать заранее. Можно годами ждать роста доллара и за это время недополучить проценты по тенговому депозиту. А можно выбрать теңге и столкнуться с резким изменением курса как раз перед крупной покупкой», – отмечает Канат Оспанов.
Финансист рекомендует отталкиваться от того, когда и на что планируется потратить накопленные средства. Если деньги понадобятся в ближайшие месяцы для покупок и платежей в Казахстане, высокая ставка тенгового депозита может стать существенным преимуществом.
Для расходов, которые предстоит оплачивать в долларах, хранение необходимой суммы в иностранной валюте позволяет избежать зависимости от обменного курса непосредственно перед покупкой.
На длительном горизонте необходимо оценивать не только проценты по вкладу, но и вероятность изменения курса. Ослабление теңге увеличивает стоимость долларовых накоплений в национальной валюте. Если же обменный курс долго остается стабильным, более высокая ставка тенгового депозита способна обеспечить заметно больший доход.
«Валютный депозит дает защиту от ослабления теңге, но его доходность в пересчете на национальную валюту остается неопределенной. Если теңге резко ослабевает, долларовая часть накоплений дорожает. Если же курс долго остается относительно стабильным, высокая ставка по тенговому депозиту может дать существенно больший результат. На коротком сроке преимущество может быть у высокой ставки в теңге. На более длинном важно учитывать и возможные колебания курса. Поэтому, выбирая депозит, смотрите на его срок, фактическую ставку банка и валюту, в которой деньги понадобятся вам в будущем», – заключает эксперт.
Финансист назвал главную ошибку казахстанцев при накоплении денег: читайте здесь.
