
«Нас обманывают»: что говорят женщины об ипотеке «Ұмай» в очередях Отбасы банка
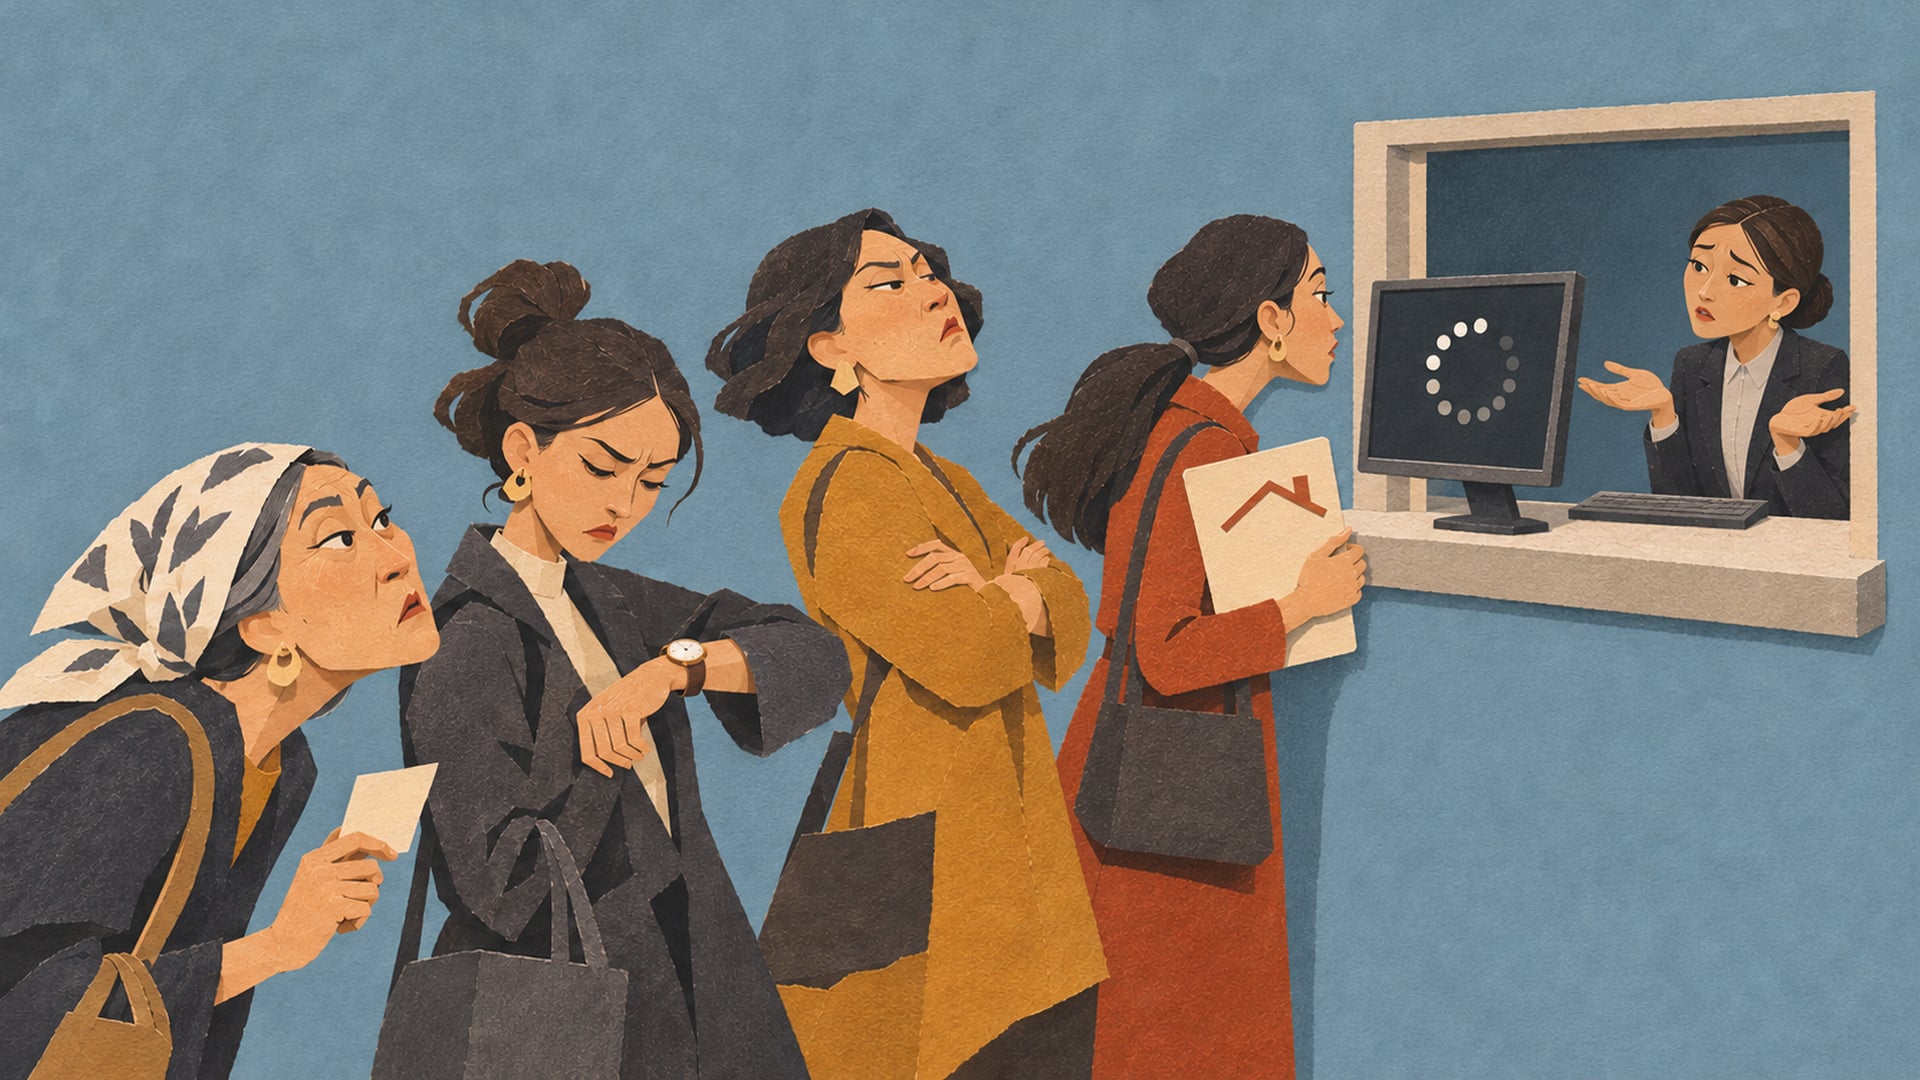
В Казахстане 3 ноября стартовал второй этап женской ипотеки «Ұмай» на 20 млрд теңге, но прием заявок начался со сбоя в Отбасы банке. Женщины, занявшие очереди с раннего утра, часами не могут оформить документы и опасаются, что лимит финансирования исчерпается раньше, чем заработает система. Журналист «Курсива» побывала в одном из отделений Астаны и выяснила, что сбой «парализовал» даже онлайн-заявки, а сроки восстановления не могут назвать даже в Отбасы банке.
К 11:00 в отделении Отбасы банка скопилась очередь за ипотекой «Ұмай». Первые посетительницы пришли еще к восьми утра, однако подать заявки так и не смогли. Из-за сбоя в системе прием фактически остановился, несмотря на предварительную запись.
Смотреть в Threads
Консультанты объясняют происходящее перегрузкой. По их словам, ехать в другой филиал бессмысленно: система у всех общая. При этом никто не может сказать, успеют ли женщины подать документы до исчерпания лимита.
«Неизвестно, сегодня ли только можно, от бюджета зависит. Если не отвиснет, завтра сможете подойти. Бюджет может сегодня закончиться, может завтра. В других филиалах такая же ситуация, база ведь общая», — объясняет сотрудник банка.
Айнур специально отпросилась с работы, чтобы успеть подать заявку. Теперь женщина не знает, сколько еще придется ждать.
«Почему базы постоянно не работают? Почему раздельно не принимают? Почему заставляют людей ждать так? Концепция у них такая: то говорят открыто, то закрыто. Обманывают народ. Сколько людей пришло, я сама отпросилась до обеда. По несколько часов с работы забирают», — возмущается она.
Одни посетительницы собираются ждать до вечера, другие вынуждены возвращаться на работу. Даже талон на прием не гарантирует, что сегодня удастся попасть к менеджеру.
Жалобы появились и в Threads.
«По программе «Умай» база не работает по всему РК, в августе также было? То есть никто не сможет подать заявку, но потом каким-то образом лимит заканчивается», — написала казахстанка.
Почему женщины выбирают «Ұмай»
Пока очередь стоит, женщины обсуждают, почему выбрали именно «Ұмай». Стандартная ипотека Отбасы банка по схеме 50/50 предполагает более низкую ставку, но требует накопить половину стоимости квартиры.
Айгуль уже присмотрела жилье. В августе она тоже хотела попасть в программу, но не успела.
«50 на 50, конечно, выгодно, но на нее нужны деньги. По условиям «Ұмай», 20% — меньше. Все дело в деньгах», — добавила женщина.
Астанчанки признаются, что при выборе ипотеки приходится считать не только первоначальный взнос, но и будущие расходы.
«Я рассматривала и другие программы, но у ежемесячной оплаты там потолок установлен. У каждого человека в жизни есть свои расходы, и платить все сразу бывает тяжело. Человеку же нужно и кушать, и на другие нужды деньги тратить. Казахские тои и песни еще есть — все же в один месяц», — рассуждает одна из женщин.
Макпал переехала в Астану в 2022 году. С тех пор снимает квартиру и копит деньги на депозите Отбасы банка. За несколько лет удалось собрать 6 млн теңге, но для покупки жилья по схеме 50/50 этого недостаточно.
«Сейчас хотя бы 20% найти на первоначалку. Много здесь людей таких же, которые снимают. Уже четвертый год пошел, как я в Астану приехала. Не могу я просто потянуть. В Отбасы банке я накопила 6 миллионов теңге. Кто даст мне 50 на 50? Будем сидеть тут, чем платить кому-нибудь зажиточному, успешному…», — рассказала она.
В очереди обсуждают и условия использования депозитных накоплений. Одна из женщин утверждает, что столкнулась со сложностями при попытке снять деньги со счета. Другая опасается, что средства на первоначальный взнос придется искать отдельно.
«В «Ұмае» еще наличка должна быть, первоначальный взнос. Деньги, которые лежат на депозите, не учитываются. Если у тебя там миллион или два, то снять их не сможешь. Человеку, который снимает крупные наличные, банк просто так их не отдаст — нужно писать заявление, собирать справки, и то не факт, что дадут», — говорит женщина.
Согласно условиям «Ұмай», первоначальный взнос заемщица перечисляет продавцу напрямую из собственных средств.
Есть ли шанс получить ипотеку
Попытки обратиться за ипотекой дистанционно тоже вызывают вопросы у женщин. По их словам, дождаться консультанта по видеосвязи бывает не легче, чем попасть на прием в отделении.
«Это вообще невозможно. Я даже консультацию по видеозвонку попросила, там столько людей в очереди», — рассказывает одна из женщин.
Из-за сбоев некоторые начали подозревать, что заявки принимают выборочно. Аружан предполагает, что банк ограничивает число обслуживаемых клиентов, хотя подтверждений этому нет.
«Мне кажется, они сами ставят лимиты. Например, из десяти человек в очереди пропускают только одного. «База не работает, база не работает». А сколько людей подать собираются? Мне кажется, они через 10–15 человек принимают одного-двух», — заявила она.
Женщина считает, что банк должен открыто сообщать, когда заканчивается финансирование, а не заставлять клиентов ждать неизвестно чего.
«Лучше бы всех подряд принимали. Лимит закончился — значит закончился, сказали бы прямо: возвращайтесь обратно. Зачем до вечера сидеть?» — возразила Аружан.
В Threads на фоне проблем с подачей заявок появились и разговоры о возможной продаже мест в очереди сотрудниками Отбасы банка. Подтверждений таким обвинениям нет. Данных о том, что за деньги можно обойти электронную очередь или получить преимущество при оформлении ипотеки, также не представлено.
Смотреть в Threads
Кто пытается получить ипотеку
Анар пришла в Отбасы банк во второй раз. В августе она пыталась подать документы по видеосвязи, но не успела пройти даже идентификацию.
«Я на первый раз подавалась, не успела. По видеозвонку даже не дошло до видеоидентификации. Вот сейчас снова хочу, посмотрим, получится ли. «Ұмай» выгоднее по первоначалке, но документы я еще не собирала», — рассказала она.
Светлана хочет купить квартиру дочери. У самой женщины жилье есть — много лет назад она приобрела его без ипотеки. Теперь несколько лет накоплений могут помочь дочери обзавестись собственной квартирой.
«Я беру для дочери квартиру, ей 21 год. Выгоднее тем, у кого нет 50% первоначалки на депозите. Мы как раз подходим, дочь недавно университет окончила. Первый раз по видеозвонку пытались подать, но не вышло. Сейчас надеемся, что получится, но, если не выйдет, будем искать варианты», — говорит Светлана.
Что произошло при первом приеме заявок
Проблемы при запуске «Ұмай» возникали и 31 августа, когда на программу выделили первый транш в 9 млрд теңге. Тогда заявки принимали всего семь часов — к 16:00 лимит был исчерпан.
Одна из жительниц Алматы рассказала в соцсетях, что пыталась попасть к консультанту сразу несколькими способами: записалась в отделение, взяла талон на месте и одновременно ждала видеозвонка.
«Я штурмовала Отбасы по всем возможным каналам. В приложении очередь в один момент была 600 с чем-то. Несколько раз очередь сбрасывалась, зависало. Я настойчиво заходила снова и снова. Через три часа мне удалось дозвониться, звонок длился 5 минут. Мне сделали предварительный расчет, и я сразу получила предодобрение», — вспомнила женщина.
Тогда Отбасы банк признал технические проблемы и объяснил их большим количеством обращений. Позже банк сообщил, что одновременные попытки получить консультацию и отправить документы замедлили работу сервиса «Видеообслуживание».
«Это привело к временному замедлению работы сервиса. Несмотря на высокую нагрузку, прием заявок продолжался, и через онлайн-платформу одобрение по займу получили порядка 100 участниц программы «Ұмай», — сообщили тогда в банке.
Всего 31 августа Отбасы банк зарегистрировал 855 заявок. Все участницы, по данным банка, получили предварительное одобрение.
Перед вторым этапом банк расширил способы подачи документов: помимо отделений и консультантов, заявки можно отправлять через видеообслуживание и личный кабинет на платформе «Баспана Маркет». Однако в день нового запуска женщины вновь столкнулись с проблемами.
На момент подготовки материала публичного объяснения причин сбоя 3 ноября и сроков восстановления системы найти не удалось.
Условия женской ипотеки «Ұмай»
Второй транш в размере 20 млрд теңге Отбасы банк получил от Азиатского банка развития. Максимальная сумма займа составляет 50 млн теңге, ставка — 14,8% годовых (ГЭСВ — от 16,3% до 16,8%).
Первоначальный взнос в Астане и Алматы начинается от 20% стоимости жилья, в остальных регионах — от 15%. Среднемесячный чистый доход семьи не должен превышать 1,25 млн теңге. Для оформления кредита необходимо подтвердить официальный доход за последние шесть месяцев. Если заработка недостаточно, можно привлечь до двух созаемщиков.
По программе можно купить готовую квартиру в новостройке, жилье в строящемся доме при соблюдении установленных требований либо квартиру на вторичном рынке в доме, построенном не ранее 2016 года.
