
Казахстанцы, заключившие договор пенсионного аннуитета, могут направить оставшиеся в ЕНПФ накопления на покупку жилья без учета порога минимальной достаточности. Но сам аннуитет не всегда выгоден с точки зрения будущих пенсионных выплат. Казахстанский блогер, инвестор и финансовый эксперт Турар Абди сравнил несколько сценариев и объяснил, почему возраст заключения договора существенно влияет на результат.
В разборе пенсионных аннуитетов Абди представил расчеты для людей, которые переводят пенсионные накопления из ЕНПФ в компанию по страхованию жизни (КСЖ). Как считает эксперт, оформление отложенного аннуитета в 40-47 лет (пенсионные выплаты начнутся в 53-55 лет) может оказаться менее привлекательным, чем сохранение средств в пенсионной системе. Для людей старшего возраста ситуация меняется, особенно если они планируют использовать остаток накоплений на жилье.
Пенсионный аннуитет может окупиться только к 85-99 годам
В одном из расчетов Абди рассмотрел человека, который в 45 лет направляет на пенсионный аннуитет 14 млн теңге, накопленных в ЕНПФ. Для сравнения эксперт использовал историческую доходность пенсионных активов на уровне 9,92% годовых.
По представленной экспертом модели, мужчина без гарантированного периода выплат наследникам сможет получать с 55 лет по 117,4 тыс. теңге в месяц. Чтобы расчетная доходность аннуитета сравнялась с выбранным ориентиром доходности ЕНПФ, ему потребуется прожить до 85 лет.
«Стартовая выплата с 55 лет составит 117 407 теңге (в ценах сегодняшнего дня через 10 лет – около 46-49 тыс. теңге). Чтобы внутренняя доходность этих выплат сравнялась с тем, что дал бы обычный ЕНПФ (9,92% годовых), мужчине нужно прожить минимум до 85 лет! При этом, если он уйдет из жизни раньше, наследники получат 0 теңге остатка», – поясняет Абди.
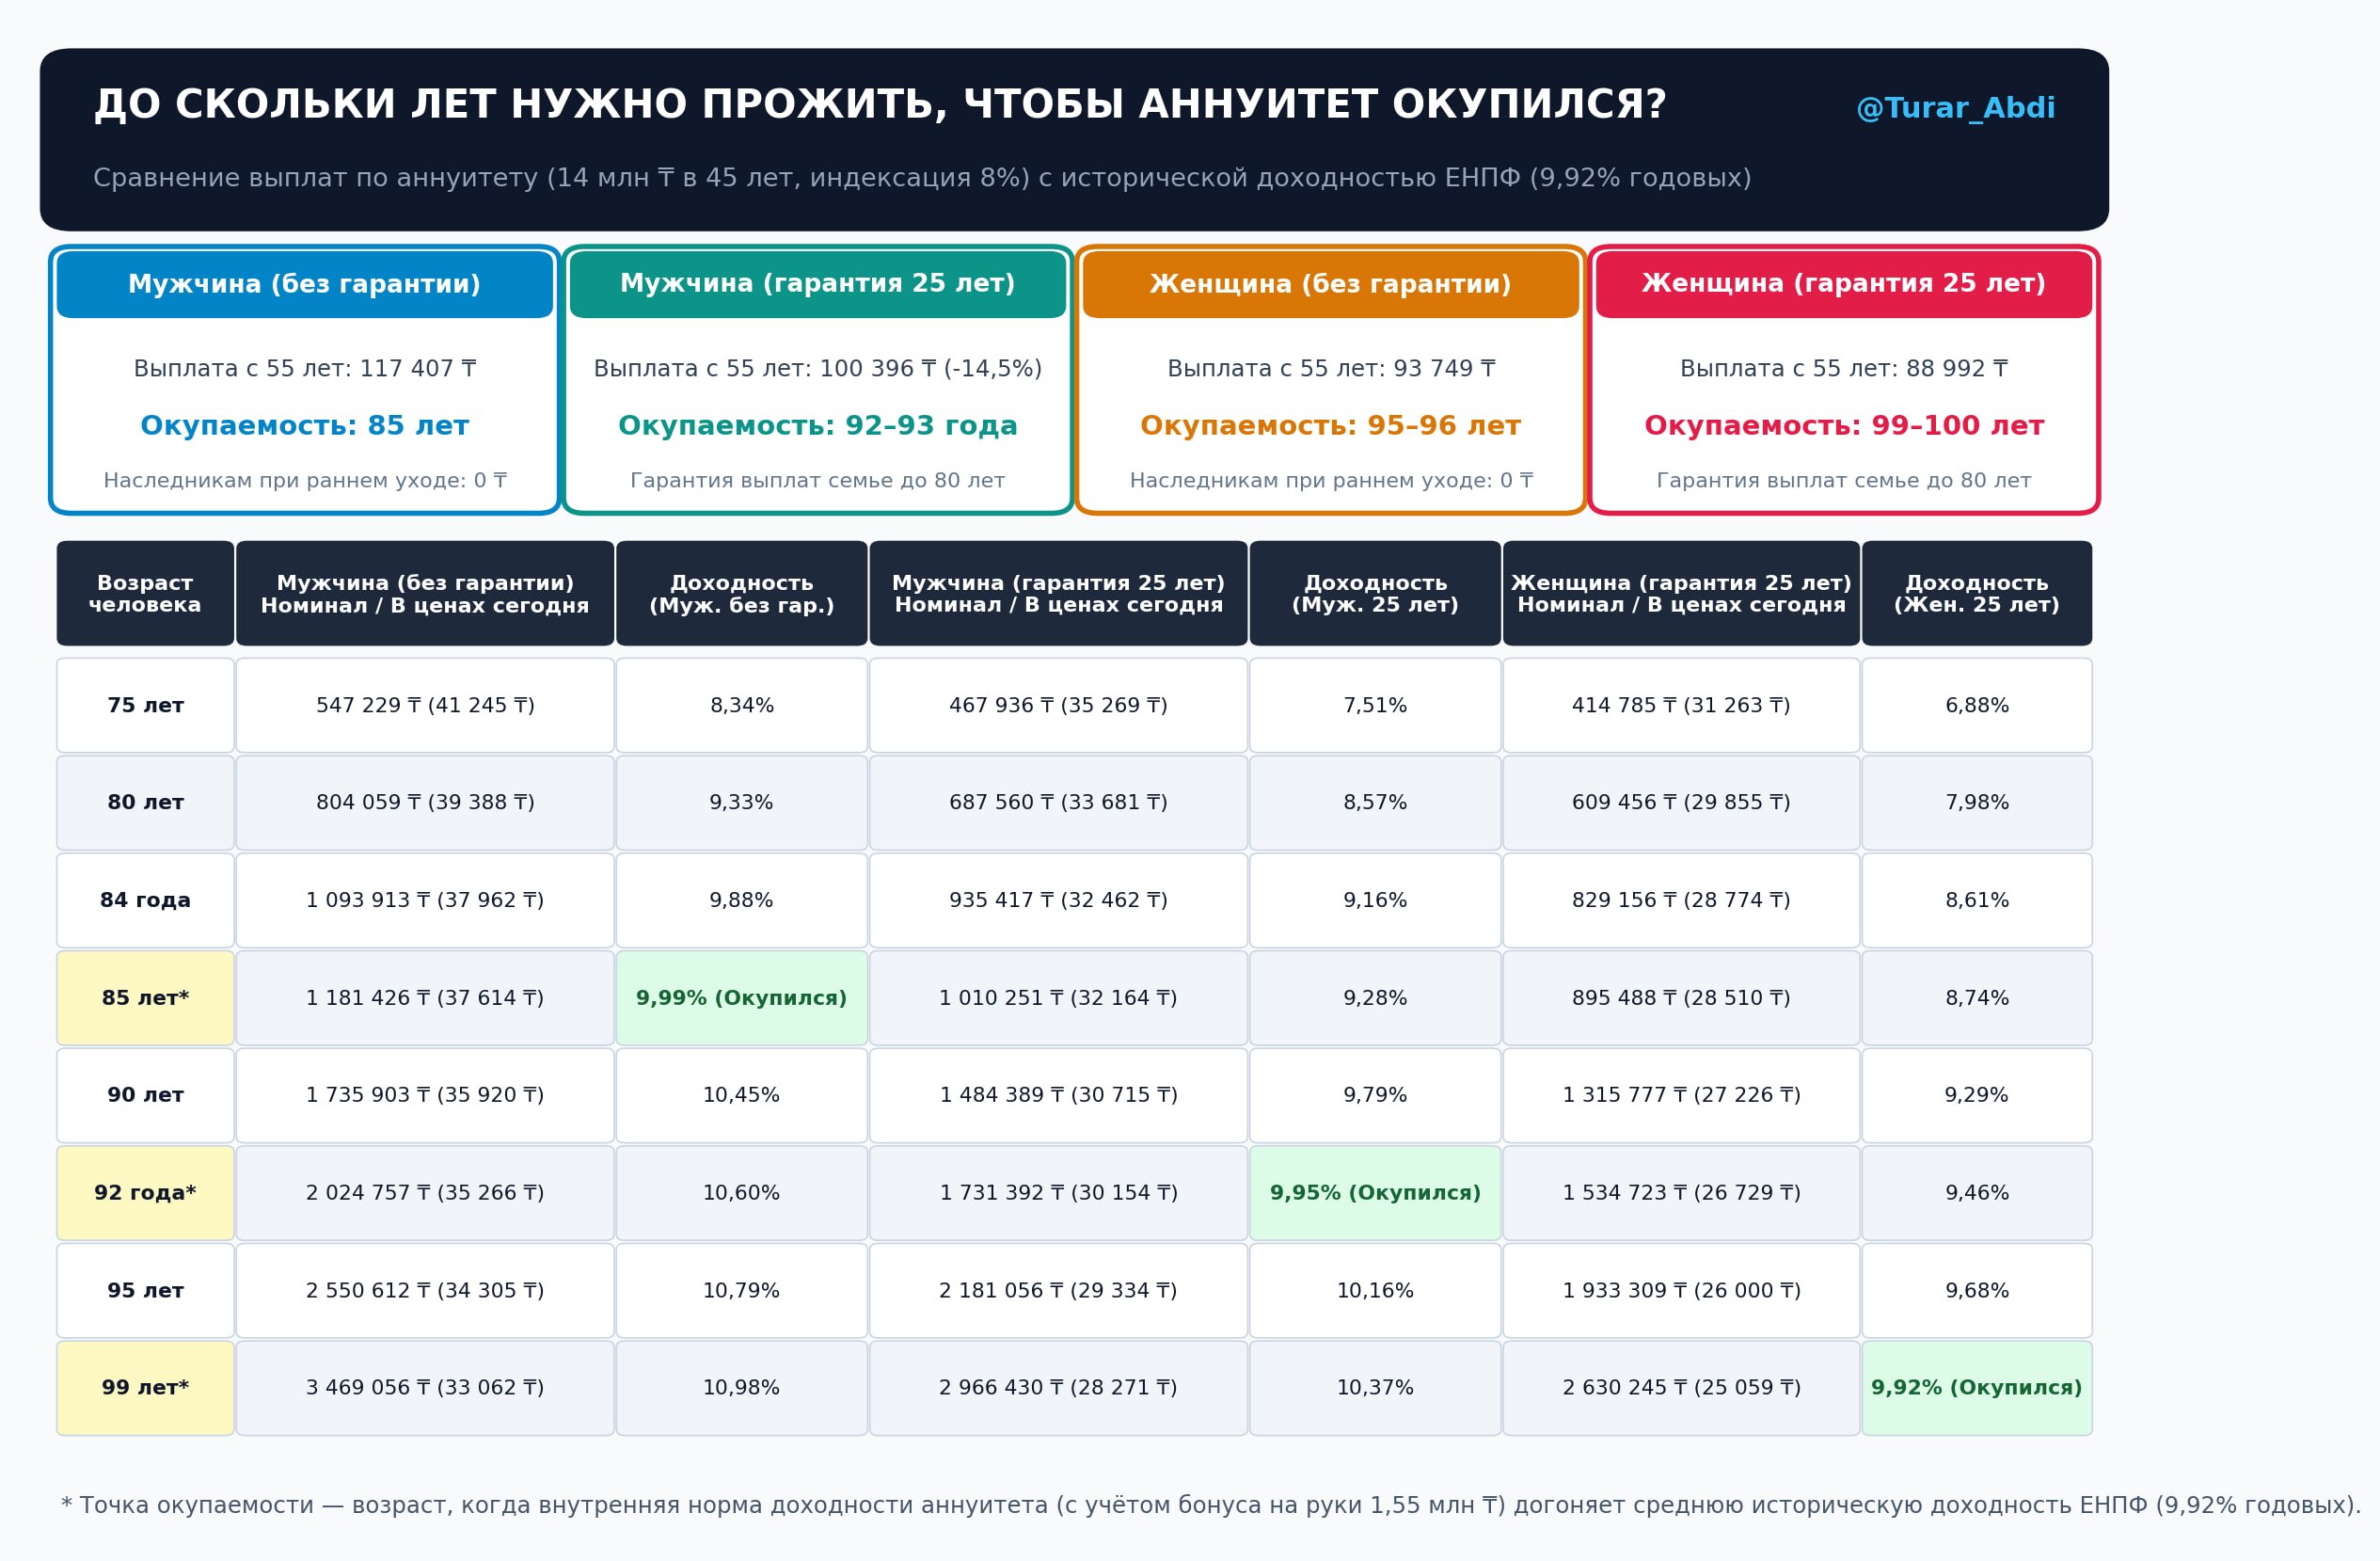
Если предусмотреть гарантированные выплаты наследникам в течение 25 лет, первоначальная ежемесячная сумма, по расчету Абди, уменьшится до 100,4 тыс. теңге. В этом случае сопоставимая доходность достигается лишь к 92-93 годам.
Для женщин эксперт получил еще более поздние сроки. В его модели первоначальные выплаты составляют 93,7 тыс. теңге без гарантированного периода и около 89 тыс. теңге с гарантией на 25 лет. Расчетный возраст достижения выбранного ориентира доходности – от 95 до 100 лет.
При этом эти цифры не означают, что пенсионный аннуитет обязательно будет убыточным для человека, который не доживет до указанного возраста. Абди сравнивает выплаты по аннуитету с возможным доходом от хранения денег в ЕНПФ, а не считает, за сколько лет окупится первоначальная сумма. Кроме того, аннуитет гарантирует пожизненные выплаты, тогда как деньги на пенсионном счете могут закончиться.
Сколько можно получать из ЕНПФ и по аннуитету
В другом сценарии эксперт рассмотрел человека, у которого в 45 лет имеется 13 млн теңге пенсионных накоплений. Для оценки будущей покупательной способности выплат он использовал инфляцию 9% в год.
По его расчетам, в 63 года ежемесячная выплата из ЕНПФ в пересчете на сегодняшние цены составит около 74,5 тыс. теңге. Для сравнения, выплата по аннуитету в этом возрасте оценивается примерно в 37 тыс. теңге, несмотря на предусмотренную моделью ежегодную индексацию на 8%.
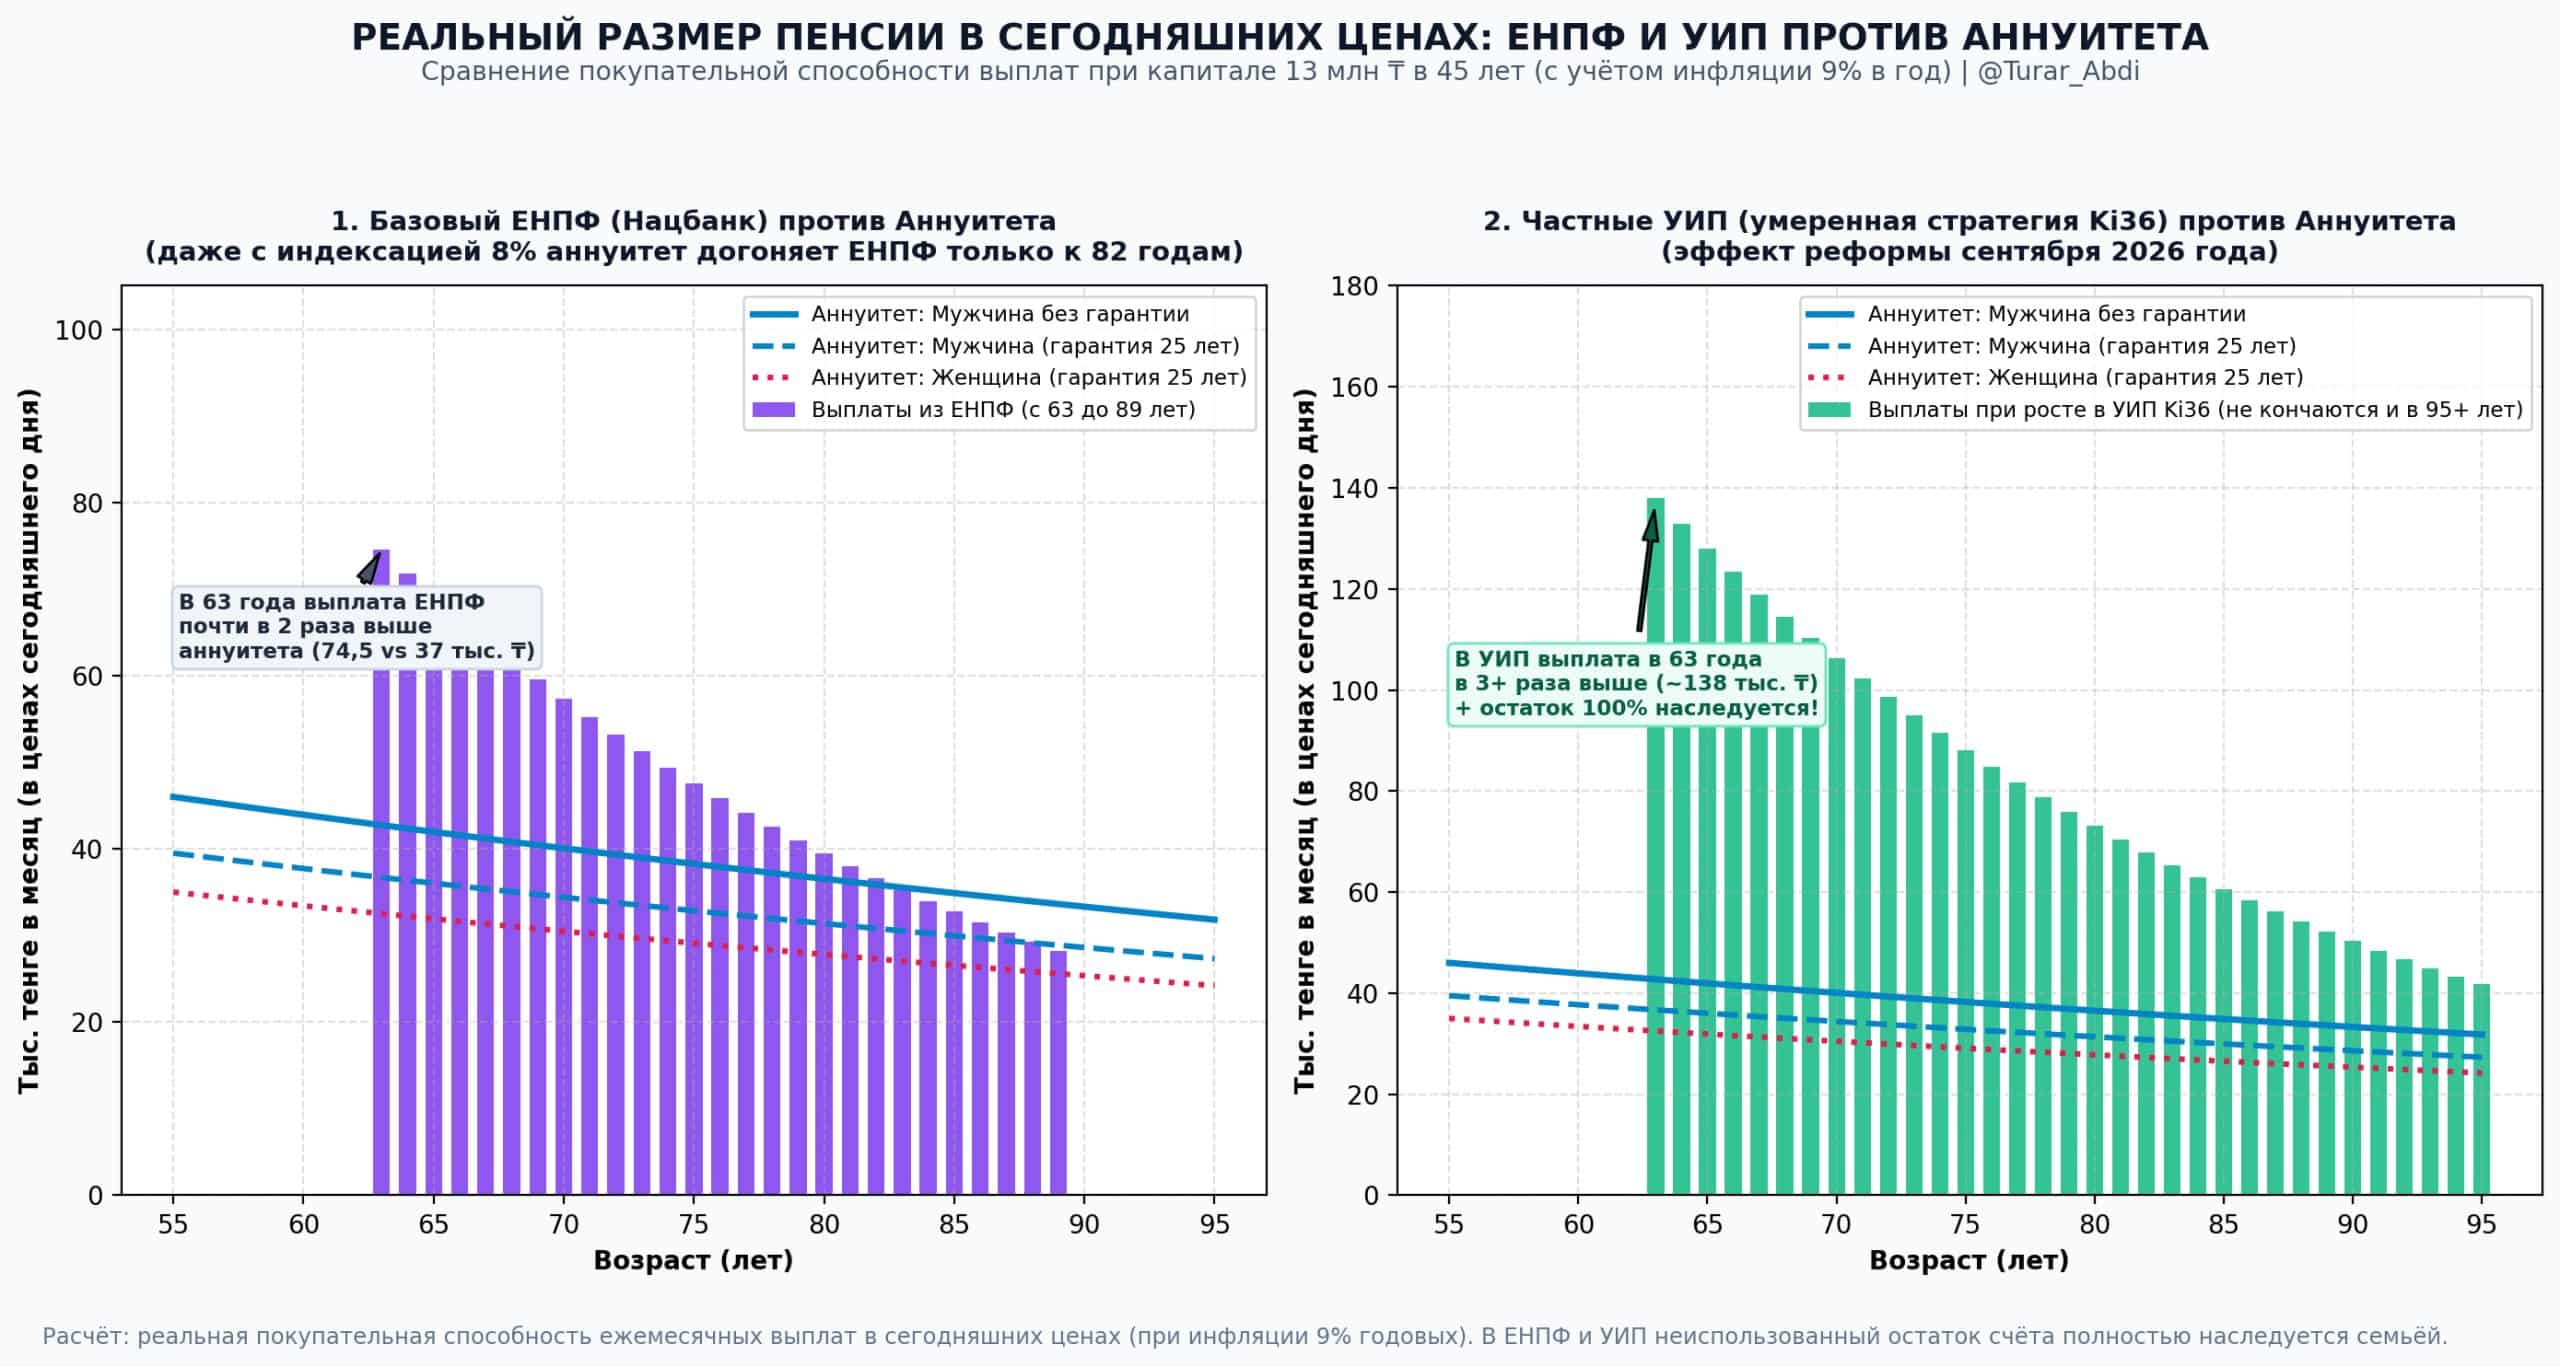
Абди также сравнил аннуитет с вариантом, при котором накопления передаются частному управляющему инвестиционным портфелем (УИП). В его оптимистичном сценарии к 63 годам ежемесячная выплата может достигать 138 тыс. теңге в сегодняшних ценах.
Такой результат зависит от инвестиционной доходности, которая не гарантирована. Фактические показатели УИП могут существенно отличаться от заложенных в расчет предположений.
Почему после 50 лет аннуитет может стать полезнее
По мнению Абди, главное преимущество пенсионного аннуитета для людей старшего возраста заключается не только в пожизненном доходе, но и в возможности использовать оставшиеся пенсионные накопления.
В Казахстане договор пенсионного аннуитета за счет обязательных пенсионных взносов можно заключить с 45 лет при наличии достаточной суммы. Выплаты по обычному договору начинаются с 55 лет для мужчин и с 53 лет для женщин. Для отдельных категорий работников, за которых уплачивались обязательные профессиональные пенсионные взносы, действуют специальные условия.
Поэтому человек, оформивший договор задолго до начала выплат, должен учитывать период ожидания. Если же возраст получения выплат уже наступил, деньги могут начать поступать вскоре после перевода страховой премии.
«Здесь важный момент – возраст входа. Когда вам 40-45 лет, ваши деньги в отложенном аннуитете 8-10 лет лежат «мертвым грузом» без выплат и обесцениваются инфляцией в 2,37 раза. А вот если вам уже исполнилось 53 года (женщина) или 55 лет (мужчина) – или 50 лет при вредных условиях труда – вам не нужно ждать 10 лет! Вы оформляете аннуитет и сразу со следующего месяца начинаете получать живые выплаты, которые индексируются на 8% в год, продолжая работать до 61-63 лет и формируя вторую пенсию в ЕНПФ», – пишет Абди.
Одновременно гражданин вправе продолжать работать и пополнять пенсионный счет. В будущем это позволит получать доход из нескольких источников, включая выплаты страховой компании, накопительную и базовую пенсии, а при наличии соответствующих прав – другие пенсионные выплаты.
Как пенсионный аннуитет позволяет использовать остаток ЕНПФ на квартиру
Абди привел пример подписчика его соцсетей, который заключил договор пенсионного аннуитета и планирует направлять последующие пенсионные накопления на покупку недвижимости через Отбасы банк.
Механизм действительно предусмотрен законодательством. Согласно разъяснениям ЕНПФ, после заключения договора пенсионного аннуитета гражданин вправе использовать оставшиеся на пенсионном счете средства для улучшения жилищных условий или оплаты лечения. Для этой категории вкладчиков не применяется обычное требование о сохранении порога минимальной достаточности.
Пенсионные деньги нельзя просто снять наличными или положить на обычный банковский депозит. Для покупки жилья их можно использовать только по установленным правилам.
Один из подписчиков Абди рассчитывает накопить таким способом 4 млн теңге для первоначального взноса за квартиру стоимостью 8 млн теңге.
Что изменится для пенсионных аннуитетов в ноябре
Отдельно Абди обратил внимание на практику единовременных выплат, которые некоторые клиенты получали при переходе между компаниями по страхованию жизни.
Один из его подписчиков утверждает, что после оформления аннуитета получил 1,1 млн теңге от страховой компании и разместил деньги на депозите под 18% годовых.
Однако по закону так делать нельзя. С 14 ноября 2026 года правила, которые ограничивают подобные схемы, становятся еще жестче.
На рынке много лет существовала практика, при которой при оформлении договора или переходе из одной страховой компании в другую из пенсионной суммы клиента удерживалась комиссия страхового агента или часть инвестиционного дохода, после чего часть средств возвращалась клиенту в виде «кешбэка» или бонуса на банковскую карту. При этом с выплаты удерживался 10% ИПН.
С 14 ноября 2026 года вступает в силу постановление АРРФР №156, которое должно ограничить такие схемы. В частности, при переходе из одной компании по страхованию жизни в другую инвестиционный доход больше нельзя будет выплачивать клиенту на руки – он в полном объеме останется в составе выкупной суммы для будущей пенсии.
Кроме того, страховщиков обязали указывать в полисе и договоре точный размер комиссии агента – как в теңге, так и в процентах.
Кому пенсионный аннуитет может быть выгоден
Главный вывод Абди заключается в том, что пенсионный аннуитет нельзя оценивать исключительно по размеру будущей ежемесячной выплаты. Для человека, который оформляет его в 40-45 лет, существенное значение имеют продолжительность ожидания, условия индексации и возможная доходность альтернативных инструментов.
Для вкладчиков старшего возраста аннуитет может решать другую задачу – обеспечивать пожизненный доход и одновременно открывать возможность использовать оставшиеся пенсионные накопления на жилье без порога минимальной достаточности.
Но решение зависит от стоимости конкретного договора, суммы накоплений, возраста, состояния здоровья, потребности в регулярном доходе и планов относительно наследства.
Перед заключением договора необходимо сравнить предложения страховых компаний и рассчитать, сколько средств останется в ЕНПФ после перевода страховой премии.
Представленные Тураром Абди расчеты являются авторскими сценариями, а не гарантированным прогнозом доходности. Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
