
Казахстанцу для покупки квартиры стоимостью 30 млн теңге в ипотеку в коммерческом банке необходимо официально зарабатывать не менее 722 тыс. теңге в месяц. Такие расчеты при первоначальном взносе в 20% привели специалисты Krisha.kz.
Долговая нагрузка
При выдаче кредита банки в Казахстане используют коэффициент долговой нагрузки (КДН). Его предельное значение составляет 0,5. Это означает, что платежи по всем кредитам не должны превышать половину ежемесячного дохода заемщика.
Например, при ипотечном платеже в 500 тыс. теңге доход должен быть от 1 млн теңге. Если есть другие кредиты, доход должен быть еще выше.
Если своих доходов не хватает, можно привлечь созаемщика – банк учтет его доходы и обязательства. Также иногда учитываются дополнительные доходы, например, от бизнеса или аренды.
Сколько стоит ипотека в частных банках
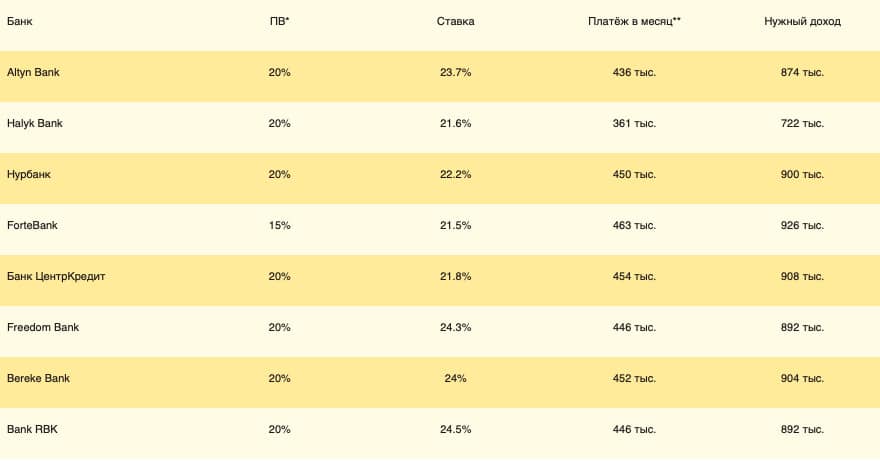
В частных банках ежемесячный платеж по ипотеке на квартиру стоимостью 30 млн теңге составит 361-452 тыс. теңге. Расчет сделан при первоначальном взносе в 20% (6 млн теңге) и сумме займа в 24 млн теңге. В зависимости от банка ставка составляет 21,5-24,5% годовых.
Чтобы получить такой кредит, заемщику потребуется доход примерно в 722-908 тыс. теңге в месяц. Если у него уже есть другие кредиты, требования к доходу будут выше.
При оформлении ипотеки также нужно учитывать дополнительные расходы. Например, комиссия за организацию займа может составлять 1-2% от суммы кредита. При займе 24 млн теңге это еще 240-480 тыс. теңге. Если заемщик отказывается от комиссии, банк, как правило, устанавливает более высокую процентную ставку.
Какой будет ежемесячный платеж в Отбасы банке
Для получения промежуточного займа в Отбасы надо открыть в этом банке депозит, внести на него разово или частями 50% от стоимости жилья, достичь минимального оценочного показателя – не менее 5, подтвердить платежеспособность и получить заем. Ежемесячный платеж по ипотеке с обозначенными выше условиями составит 212,5 тыс. теңге, а позднее сумма снизится до 205 тыс. теңге.
Ставка по промежуточному займу составит 8,5% годовых, а годовая эффективная ставка вознаграждения – 8,91-9,54%. Проценты начисляются на всю сумму займа, включая собственные 15 млн теңге. После того как депозиту исполнится три года, заемщик сможет перейти на условия жилищного займа.
При этом, как уточняет банк на своем сайте, на 50% от общей суммы кредита, размещенные на депозите, начисляются вознаграждение банка и ежегодная государственная премия. В 2026 году государственная премия составляет 20% от суммы вклада до 200 МРП – максимальный размер премии составляет 173 тыс. теңге при накоплении 865 тыс. теңге. При этом премия не начисляется повторно на одну и ту же сумму вклада.
Что дает жилищный заем
Самые выгодные условия предлагает жилищный заем Отбасы банка. Чтобы его получить, необходимо не менее трех лет копить на депозите в банке и накопить 50% от стоимости квартиры. При этом оценочный показатель должен составлять не менее 16. Он достигается при регулярном пополнении депозита в соответствии с графиком, согласованным с банком.
По данным на сайте банка, ставка по стандартному жилищному займу составляет 3,5-5% годовых. ГЭСВ – 3,54-4,45% и 5,11-6,95% соответственно. Если клиент копит дольше трех лет, ставка по кредиту может быть ниже, однако банк не указывает минимальное значение ставки.
Ежемесячный платеж по жилищному займу составит 153 тыс. теңге.
Какой должна быть примерная зарплата для ипотеки в Отбасы банке
Стоит отметить, что для ипотеки по системе жилстройсбережений расчет КДН временно не применяется. Это послабление продлили до 31 декабря 2029 года.
Вместо этого Отбасы банк применяет собственную методику оценки платежеспособности заемщика, которая учитывает его доходы за последние 6 месяцев.
Однако если все-таки взять правило, что платежи по кредитам не должны превышать 50% дохода заемщика, то для получения ипотеки в Отбасы банке нужно зарабатывать 425 тыс. теңге для промежуточного займа и 306 тыс. теңге для жилищного.
Какие расходы еще надо учесть
Помимо первоначального взноса, понадобятся деньги на оформление ипотеки и сделки. На это стоит заложить примерно 300 тыс. теңге.
В сумму входят:
- оценка квартиры площадью 50 кв. м – около 40 тыс. теңге;
- нотариальное оформление договора купли-продажи и договора залога – по 4 МРП, или 17 300 теңге за каждый;
- регистрация права собственности – 1304 теңге в обычном порядке или 5000 теңге в ускоренном;
- страховка квартиры – ориентировочно 200 тыс. теңге.
Также желательно иметь финансовый запас хотя бы на один-два ежемесячных платежа по ипотеке. Он пригодится, если задержат зарплату, возникнут непредвиденные расходы или вы столкнетесь с временным сокращением доходов.
