
Исламское окно: что придется изменить банкам для запуска исламских продуктов
В Казахстане традиционные банки получили возможность развивать исламское направление. На практике исламское окно затрагивает гораздо больше, чем продуктовую линейку: приходится разделять финансовые контуры, менять внутренние процессы, встраивать требования Шариата в операции и адаптировать IT-системы. Представители банков, финансового рынка и технологической отрасли обсудили, как это работает в реальности на Colvir Islamic Brunch Live.
15 сентября международная финтех-компания Colvir Software Solutions провела мероприятие Colvir Islamic Brunch Live, посвященное практическим вопросам развития исламского банкинга. Для компании это второе собственное отраслевое мероприятие по этой теме в 2026 году. Если в начале года значительная часть дискуссии строилась вокруг потенциала исламских финансов, то теперь фокус сместился к особенностям реализации.
В программе приняли 8 спикеров. Среди них: CEO Ассоциации исламских финансов и бизнеса Казахстана Мадина Тукулова, руководитель направления исламского банкинга Банка ЦентрКредит Айбар Совет, директор департамента бизнес-анализа Colvir Настасья Соловей, исполнительный член СПИФ Исламского банка «Заман-Банк» Адильбек Рыскулов, председатель HR Business Partners Association (HRBPA) Мадина Билалова, Chief Risk & IT Officer и член правления Al Safi Bank Тимур Мусин, владелец продукта «Исламский банкинг» Halyk Bank Куандык Уразбаев и управляющий партнер HAQ Consulting Дайана Накупова.
Темы встречи: регулирование исламских окон, банковские процессы и IT-архитектура, Шариатский контроль, человеческий капитал, управление рисками и развитие исламского рынка капитала. Сквозным стал вопрос, который сегодня стоит перед банками региона: как превратить регуляторную возможность в работающую операционную модель?
С чего начинается исламское окно?
Для традиционного банка запуск нового продукта обычно начинается с гипотезы: создается первая версия, проверяется спрос, после чего решение дорабатывают и масштабируют. В случае с исламским окном эта логика работает иначе, рассказал руководитель направления исламского банкинга Банка ЦентрКредит Айбар Совет.
Исламское окно начинается с решения самого банка работать по другой модели. Только после этого формируются продуктовая конструкция, процессы и необходимая инфраструктура.
При этом создавать параллельный банк с нуля не требуется. Исламское направление может пользоваться существующими кассами, процессингом, платежной системой и другими сервисами. Задача состоит в том, чтобы переиспользовать общую инфраструктуру, но не смешать финансовые потоки и результаты двух направлений.
Наиболее сложная часть проекта, по мнению Айбара Совета, связана не с технологиями. Банк годами формирует определенную модель работы: правила продаж, мотивацию сотрудников, кросс-продажи, клиентские сценарии и подходы к тарифам. При появлении исламского направления часть привычных механизмов приходится пересматривать. Например, клиенту, обратившемуся за исламским продуктом, нельзя автоматически продавать продукт традиционного контура только потому, что такая механика предусмотрена общей системой продаж.
«Исламское окно — это то, что нельзя купить или скопировать. Его можно только собрать из того, что есть у банка, и того, чего ни у кого еще нет. И самое сложное — сделать так, чтобы банк и все, кто в нем работает, поменяли свои привычки», — отметил Айбар Совет.
Отдельным участником разработки становится Шариатский совет. Его роль не должна сводиться к согласованию уже подготовленного продукта: экспертов необходимо подключать раньше — когда банк определяет структуру депозитов, правила работы с ликвидностью, использование общей инфраструктуры и другие параметры будущего направления.
Банк ЦентрКредит стал одним из первых клиентов Colvir, кто доверил компании автоматизацию исламского банкинга и инициировал предпроект.
Архитектура исламского банкинга
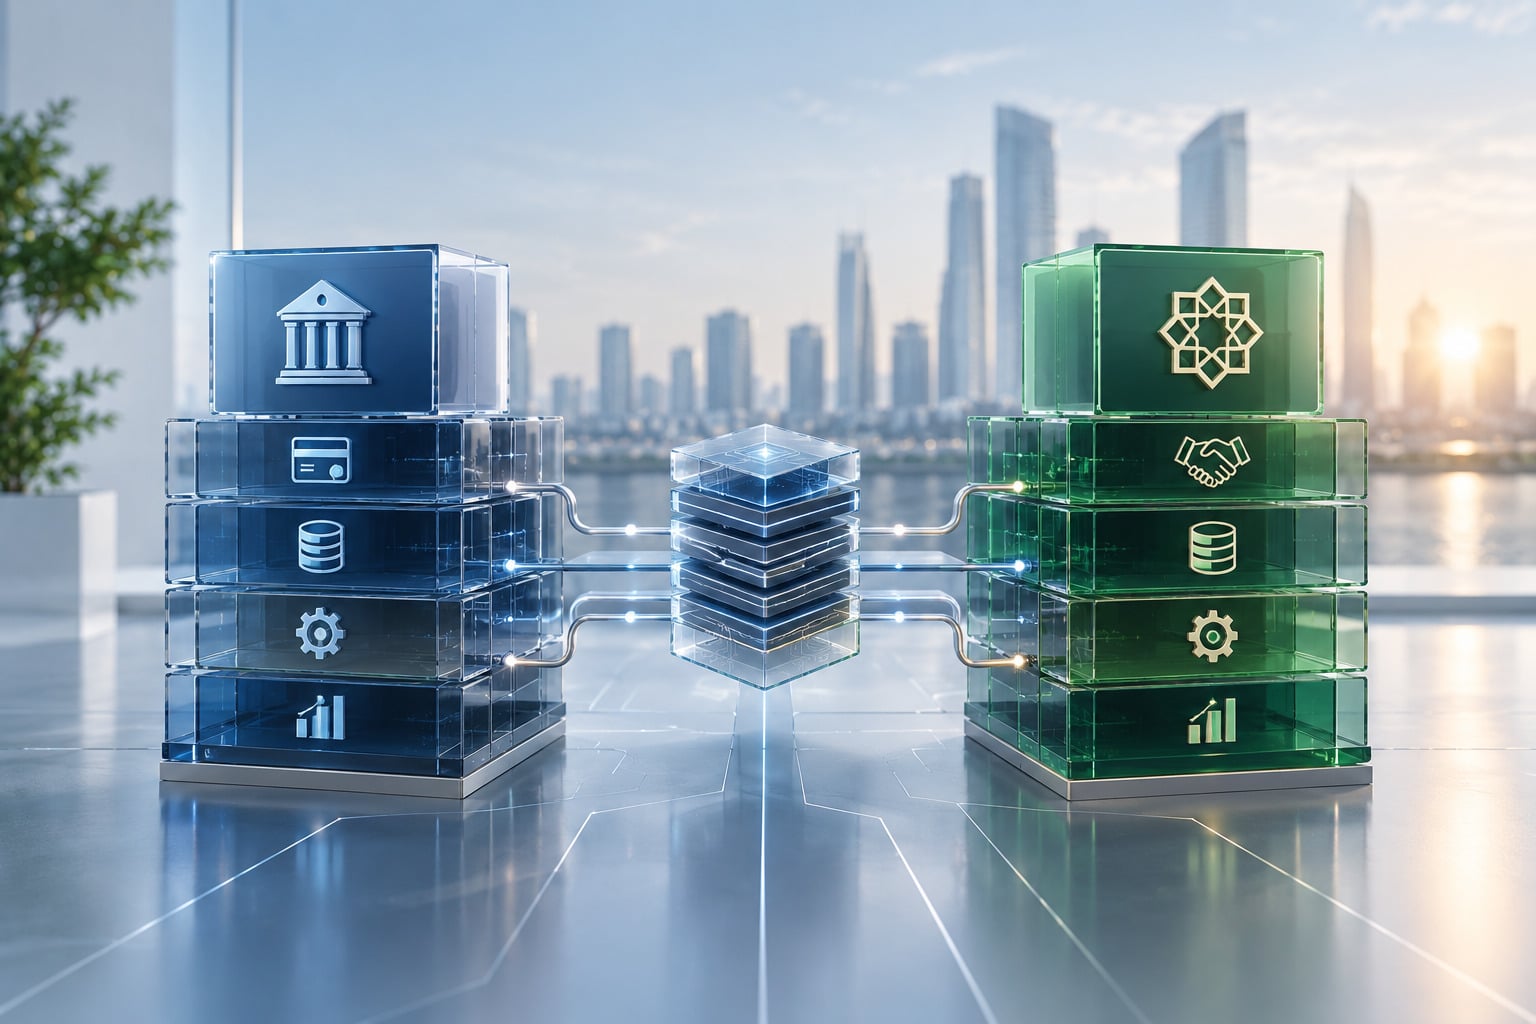
Если для бизнеса исламское окно означает изменение процессов, то для банковской IT-системы возникает другая задача: определить, какие элементы традиционного и исламского банкинга необходимо жестко разделить, а какие могут остаться общими. Именно над этой задачей работает компания Colvir Software Solutions, формируя технологическую архитектуру исламского банкинга.
Директор департамента бизнес-анализа Colvir Настасья Соловей отметила, что исламский продукт отличается не только договорной формой. У него другая экономическая логика, финансовые потоки, требования к учету и ограничения, которые должны соблюдаться на всем жизненном цикле сделки.
«Мы в Colvir прошли путь от вопросов о новом для нас продукте до собственной архитектурной позиции. Мы проработали принципы ее реализации. Исламский контур — это не папка с исламскими продуктами. Это набор системных признаков и правил, которые проходят через разные уровни АБС», — рассказала Настасья Соловей.
Ключевой принцип, которого придерживается Colvir, — разделять то, что в исламской и традиционной моделях действительно должно быть обособлено, и переиспользовать инфраструктуру там, где это допустимо.
Шариатские требования должны работать внутри сделки
О том, как Шариатская модель должна переходить из методологии в реальную банковскую операцию, рассказал исполнительный член Совета по принципам исламского финансирования (СПИФ) Исламского банка «Заман-Банк» Адильбек Рыскулов. Банковская система Colvir была внедрена в «Заман-Банке» в 2020 году.
Работа над исламским продуктом, по словам спикера, начинается еще до автоматизации. Банк должен определить базовую конструкцию сделки: какой договор используется, что является ее предметом, в какой последовательности участники совершают действия, как переходят права на актив, распределяются риски и формируются расчеты. Кроме того, необходимо заранее описать нестандартные сценарии — просрочку, реструктуризацию, досрочное исполнение и другие ситуации.
Результатом может стать единый «паспорт продукта», которым пользуются бизнес-подразделения, юристы, бухгалтерия, операционный блок, IT и Шариатские эксперты.
«Шариатская модель должна определять фактическое исполнение каждой сделки: действия сотрудников, движение актива, распределение рисков, бухгалтерские записи и работу информационной системы. Если для следующего этапа необходимо подтверждение владения активом, при отсутствии подтверждения последующая операция должна оставаться недоступной», — пояснил Адильбек Рыскулов.
Такой подход нужен и для последующего аудита. Система должна позволять восстановить последовательность событий: кто совершил действие, когда это произошло, на основании какого документа и какие данные при этом изменились.
Среди распространенных ошибок Адильбек Рыскулов назвал попытку сохранить обычную кредитную логику, изменив только название продукта и договор, позднее подключение Шариатских экспертов, расхождение утвержденной модели с реальными действиями сотрудников и отсутствие автоматических блокировок там, где нарушение последовательности сделки недопустимо.
Поэтому тестирование перед запуском должно включать не только проверку правильного сценария. Необходимо специально попытаться провести операцию, которая противоречит утвержденной модели, и банковская система должна ее остановить.
Шариат-комплаенс работает на всем жизненном цикле продукта
Владелец продукта «Исламский банкинг» Halyk Bank, сертифицированный Шариатский советник и аудитор Куандык Уразбаев предложил рассматривать шариат-комплаенс значительно шире проверки договора перед запуском.
Исламский продукт одновременно должен соответствовать двум нормативным контурам. Первый связан с принципами Шариата, решениями Шариатского совета и применяемыми международными стандартами. Второй — с государственным законодательством, банковскими и налоговыми требованиями, AML/CFT, корпоративными нормами и защитой потребителей.
Работоспособная конструкция появляется только тогда, когда оба уровня выполняются одновременно.
«Шариат-комплаенс — это система управления, которая объединяет религиозные и этические принципы, юридическую корректность, финансовую устойчивость и доверие рынка. Проще говоря, не терминология, а принципы», — отметил Куандык Уразбаев.
Поэтому при создании исламского направления банку необходимы единая политика Шариат-комплаенса, независимый надзор, стандартизированные процедуры, обучение сотрудников и регулярный аудит.
Исламское окно: новые возможности с жесткими требованиями
Мадина Тукулова, CEO Ассоциации исламских финансов и бизнеса Казахстана подробно рассказала о возможности развивать исламское направление внутри универсального банка без создания отдельной дочерней банковской организации. Исламское окно может работать через специально выделенное подразделение или филиал, используя возможности существующего банка.
Однако упрощение организационной модели не означает упрощения требований к самому бизнесу. Потенциал спроса при этом оценивается как существенный. В ходе выступления была приведена оценка потенциального объема исламских депозитов в Казахстане на уровне порядка 2,8 трлн тенге. В том числе речь идет о клиентах, которые ранее не пользовались традиционными депозитными продуктами по религиозным убеждениям.
«Среди нерешенных задач остаются инструменты управления исламской ликвидностью, налоговая нейтральность, единообразие регуляторных разъяснений и подготовка специалистов, способных работать с новой моделью на уровне банковских продуктов, учета и контроля, — дополнила Мадина Тукулова.
Colvir Islamic Brunch Live стал вторым в 2026 году событием компании, посвященным теме исламского банкинга. Компания последовательно развивает собственные компетенции для создания решения по автоматизации исламского финансирования для клиентов и вносит вклад в экспертизу отрасли.
В сентябре 2026 года Colvir стала членом Ассоциации исламских финансов и бизнеса Казахстана (AIFB), которая объединяет участников рынка, экспертов и организации, заинтересованные в развитии исламских финансов. Членство в AIFB позволяет компании быть глубже включенной в профессиональную повестку отрасли, участвовать в экспертном диалоге и обмене практическим опытом, а также вместе с другими участниками рынка работать над развитием экосистемы исламского финансирования в Казахстане.
