
Атаки на ЦОД «Яндекса» открывают новые возможности для Казахстана – аналитики
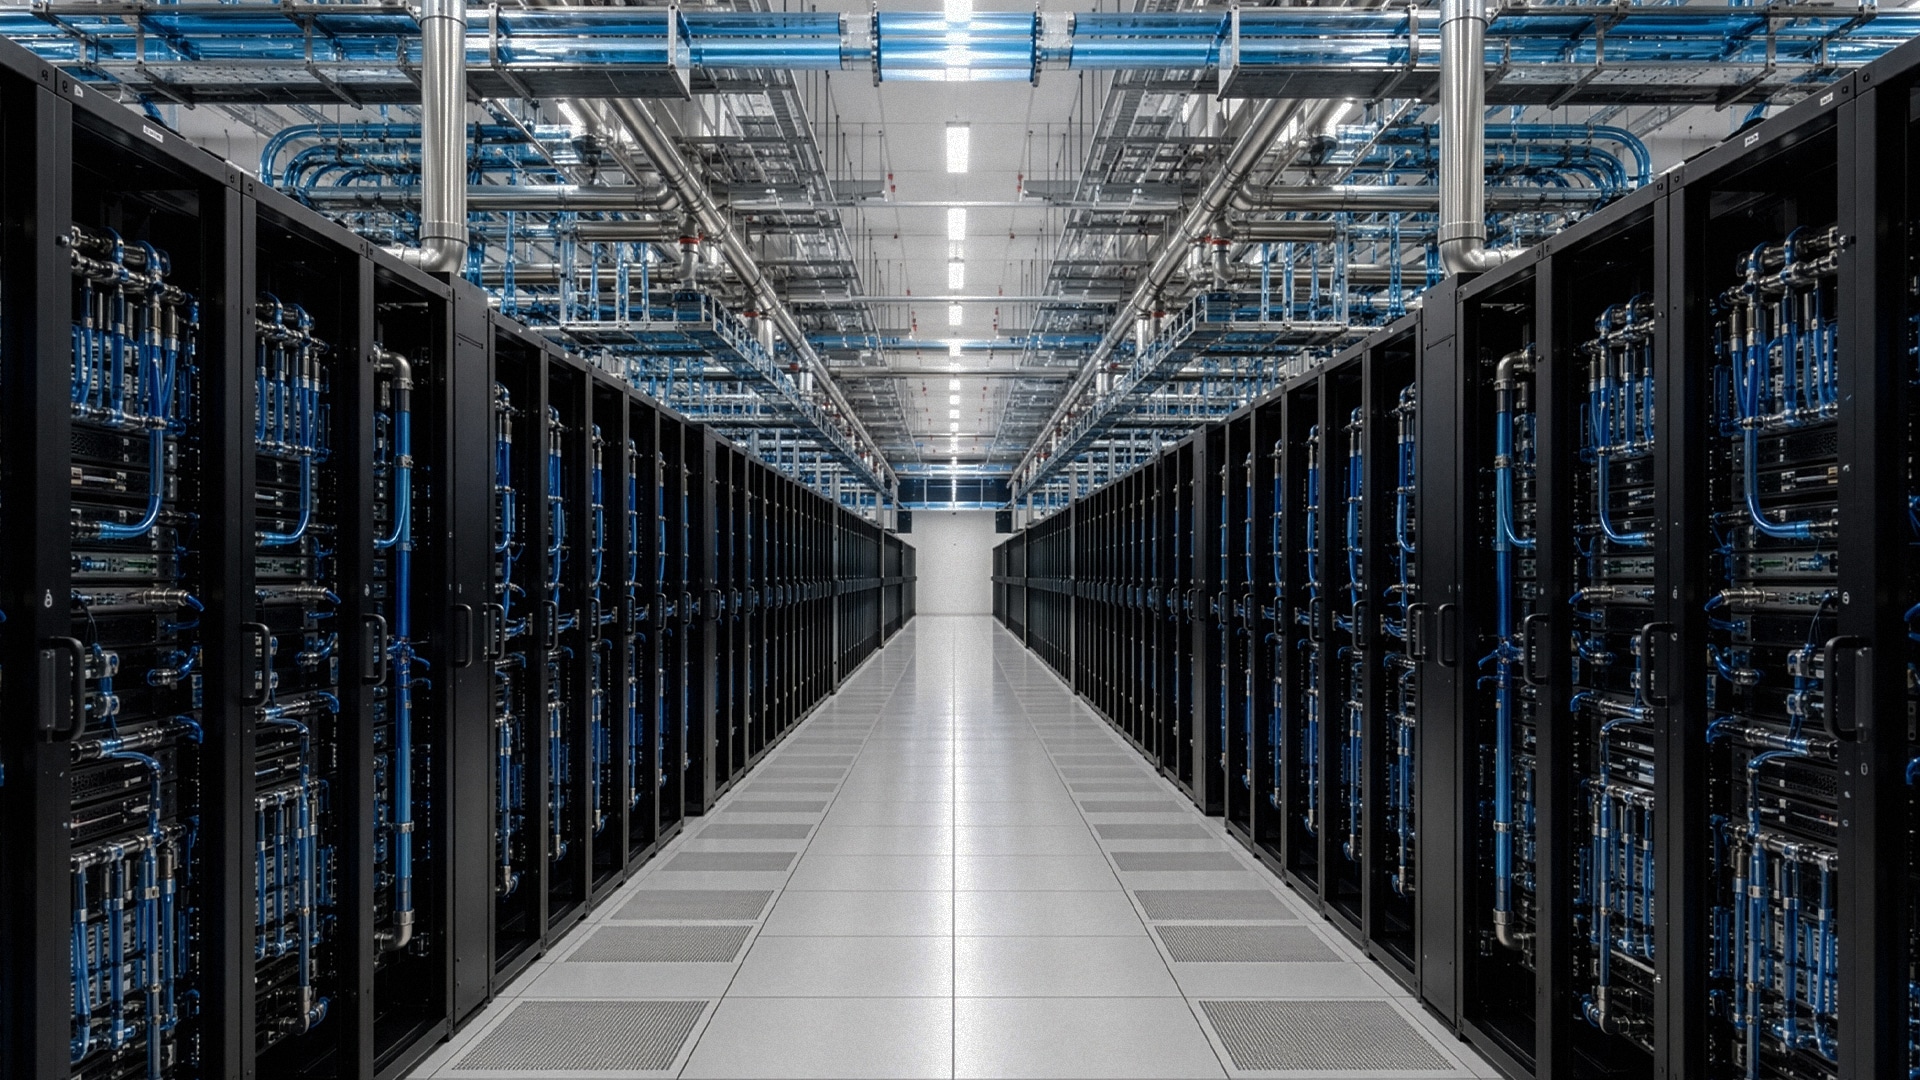
Октябрьские удары по дата-центрам «Яндекса» в России вызвали сбои в сервисах такси и доставки в Алматы, дав властям Казахстана прямой повод требовать переноса вычислительных процессов внутрь страны, отмечается в аналитическом материале Teniz Capital.
Для крупнейшего телеком-оператора республики, компании «Казахтелеком», этот геополитический сдвиг создает уникальный шанс: спрос на серверные мощности в республике растет, а вместе с ним увеличивается и выбор среди крупных международных клиентов.
Сбои в «Яндексе» и требования локализации
Серия атак на российские дата-центры IT-гиганта подорвала устойчивость работы его сервисов в регионе:
- 8 октября 2026 года в Сасово Рязанской области из-за удара беспилотника и пожара полностью остановился ЦОД «Яндекса».
- 9 октября повреждения получила площадка в Калуге – крупнейший ЦОД компании по проектной мощности (около 3 800 стоек, что в два с лишним раза превышает всю сеть «Казахтелекома»).
- В ночь на 11 октября под атаку попал ЦОД во Владимире.
- Утром 11 октября в Алматы временно перестали работать приложения «Яндекс Go», «Еда» и «Лавка».
Министерство ИИ и цифрового развития Казахстана позже уточнило, что персональные данные казахстанцев хранятся на серверах внутри страны, однако ключевые вычислительные процессы выполнялись за рубежом.
«Яндекс» о переносе вычислений в Казахстан не объявлял, но сбои дали регулятору повод требовать локализации вычислений, а «Казахтелеком» уже ведет переговоры более чем с 20 крупными заказчиками при почти полной загрузке своих ЦОД. Чем больше желающих, тем лучше условия, на которых он заполнит новые площадки», – отмечают аналитики Teniz Capital.
Дефицит стоек и позиции «Казахтелекома»
Сегодня «Казахтелеком» удерживает 47% коммерческого рынка центров обработки данных в Казахстане (по данным Багдата Мусина за апрель 2026 года). В распоряжении компании находится более 1 700 стоек суммарной мощностью около 25 МВт, однако ее объекты загружены практически полностью – примерно на 95%.
Свободных мощностей у оператора почти нет, но возникший ажиотаж уже усилил его позиции на переговорах. В настоящее время «Казахтелеком» ведет переговоры с более чем 20 крупными заказчиками, что позволит выбрать наиболее выгодные условия для заполнения будущих площадок.
Сейчас IT-сегмент дает компании относительно небольшую долю доходов. Весь рынок коммерческих ЦОД страны агентство IKS-Consulting оценивает в 25,8 млрд теңге ($57 млн), а выручка «Казахтелекома» от ИТ-услуг (включая ЦОД, облачные сервисы и решения для бизнеса) в 2024 году составила 19,9 млрд теңге ($44 млн), или около 4% от общего дохода.
Экибастузский мегапроект: чипы Nvidia и $10 млрд
Настоящий прорыв для компании связан со строительством кампуса Data Center Valley (Долина ЦОДов) в Экибастузе. Казахстан стал единственной страной Центральной Азии и одной из двух в СНГ (наряду с Арменией), получившей экспортное разрешение Минторга США на импорт передовых чипов Nvidia GB300 и Vera Rubin, закрытых для России и Китая.
Напомним, 15 июня 2026 года правительство РК, американский стартап Firebird (при поддержке Nvidia) и компания Nvidia подписали соглашения на сумму до $10 млрд.
Совместное предприятие «КТ-Telecom», принадлежащее по 50% «Казахтелекому» и «Самрук-Казына Инвест», подписало обязывающий term sheet, а 2 октября 2026 года на форуме в Астане стороны заключили основное соглашение на проектирование, строительство и передачу объекта в долгосрочную аренду.
«Казахтелеком» в этом проекте выступает арендодателем и оператором – отвечает за инфраструктуру, энергоснабжение, охлаждение и каналы связи. Firebird, в свою очередь, полностью финансирует вычислительное оборудование и владеет им.
Площадка расположена около Экибастузской ГРЭС-1. Под проект выделено 300 МВт с перспективой расширения до 1 ГВт к 2033 году. Первоначальный комплекс рассчитан на 100 тыс. чипов.
Первая фаза оценивается в $5 млрд, из которых $1 млрд инвестирует казахстанская сторона. В первом полугодии 2027 года планируется ввести первые 125 МВт (по другим сообщениям – 109 МВт), а в 2028 году – еще 125 МВт (136 МВт).
При этом итоговые 245 МВт мощности, которые планируется получить, в десять раз превышают весь текущий объем ЦОД «Казахтелекома».
В Teniz Capital дополнительно подчеркивают, что сам «Яндекс» крупным клиентом «Казахтелекома», скорее всего, не станет.
«В Экибастуз с американскими чипами и американским арендатором российскую компанию вряд ли пустят: условия лицензий не раскрыты, но для госкомпании такой риск выглядит слишком большим», – отмечают аналитики.
По их мнению, важно, что мощности вне России после октябрьских сбоев нужны всем, кто работает в регионе, а регулятор, в свою очередь, получил повод требовать локализации вычислений.
Финансовый эффект и главный подводный камень
По расчетам аналитиков Teniz Capital, после выхода двух очередей на полную мощность (к 2029-2030 годам) аренда сможет приносить совместному предприятию $220–330 млн (100-150 млрд теңге) в год.
Доля «Казахтелекома» составит $110-165 млн (50-75 млрд теңге). Таким образом, проект способен давать $95-140 млн (43-64 млрд теңге) в EBITDA, что эквивалентно 20-30% текущей EBITDA всей группы.
Однако быстрых доходов инвесторам ждать не стоит, отмечают аналитики. Из-за того, что в первом полугодии 2026 года «Казахтелеком» продал 50% акций «КТ-Telecom» структуре «Самрук-Казына Инвест», проект учитывается по методу долевого участия.
Это означает, что арендная выручка не попадет напрямую в выручку и EBITDA оператора (особенности учета выручки в совместных предприятиях при отсутствии контролирующей доли), а отразится лишь отдельной строкой доли в чистой прибыли СП.
Кроме того, в первые годы эта прибыль будет близка к нулю, так как, по подсчетам аналитиков, почти всю арендную плату будут съедать процентные платежи по долгу (около $120 млн в год) и амортизация (около $110 млн в год).
Эксперты выделяют и другие риски экибастузского проекта:
- дефицит электроэнергии: непрерывная работа комплекса на 250 МВт потребует около 2,2 млрд кВт-ч в год, что превосходит текущий профицит в энергосистеме страны;
- надежность контрагента: у стартапа Firebird на данный момент есть лишь один действующий объект на 15 МВт в Армении;
- высокая долговая нагрузка: процентные ставки в 17-18% и преобладающая государственная доля (91,28%) могут снизить финансовую отдачу для миноритарных акционеров.
В 2025 году выручка «Казахтелекома» составила 568,2 млрд теңге а EBITDA – около 200 млрд теңге. За первое полугодие 2026 года чистая прибыль от продолжающейся деятельности сложилась на уровне 6,5 млрд теңге ($14 млн) из-за высокой стоимости обслуживания кредитов (ставки 17-18,5%) и амортизации.
В апреле 2026 года фонд «Самрук-Казына» выкупил 10,43% простых акций «Казахтелекома» с рынка, увеличив свою долю до 91,28%. До 2029 года запланировано проведение SPO компании.
