
Почему Казахстан нарастил добычу меди, но не построил новых медеплавильных заводов
Казахстан за годы независимости существенно расширил добычу медной руды и производство концентрата, но не создал сопоставимые мощности по дальнейшей переработке. В результате значительная часть дополнительно произведенного концентрата уходит за рубеж. Об этом написал экономист, руководитель некоммерческой организации Integrity Astana Жанат Нургалиев в Facebook.
По его словам, Казахстан остается одной из крупнейших горно-металлургических экономик региона. В 2025 году предприятия отрасли произвели продукции на 19 трлн теңге, а число занятых превысило 200 тыс. человек.
При этом структура отрасли остается неоднородной. За годы независимости Казахстан заметно обновил добычу и обогащение, тогда как значительная часть базовых металлургических мощностей по-прежнему сформирована еще в советский период.
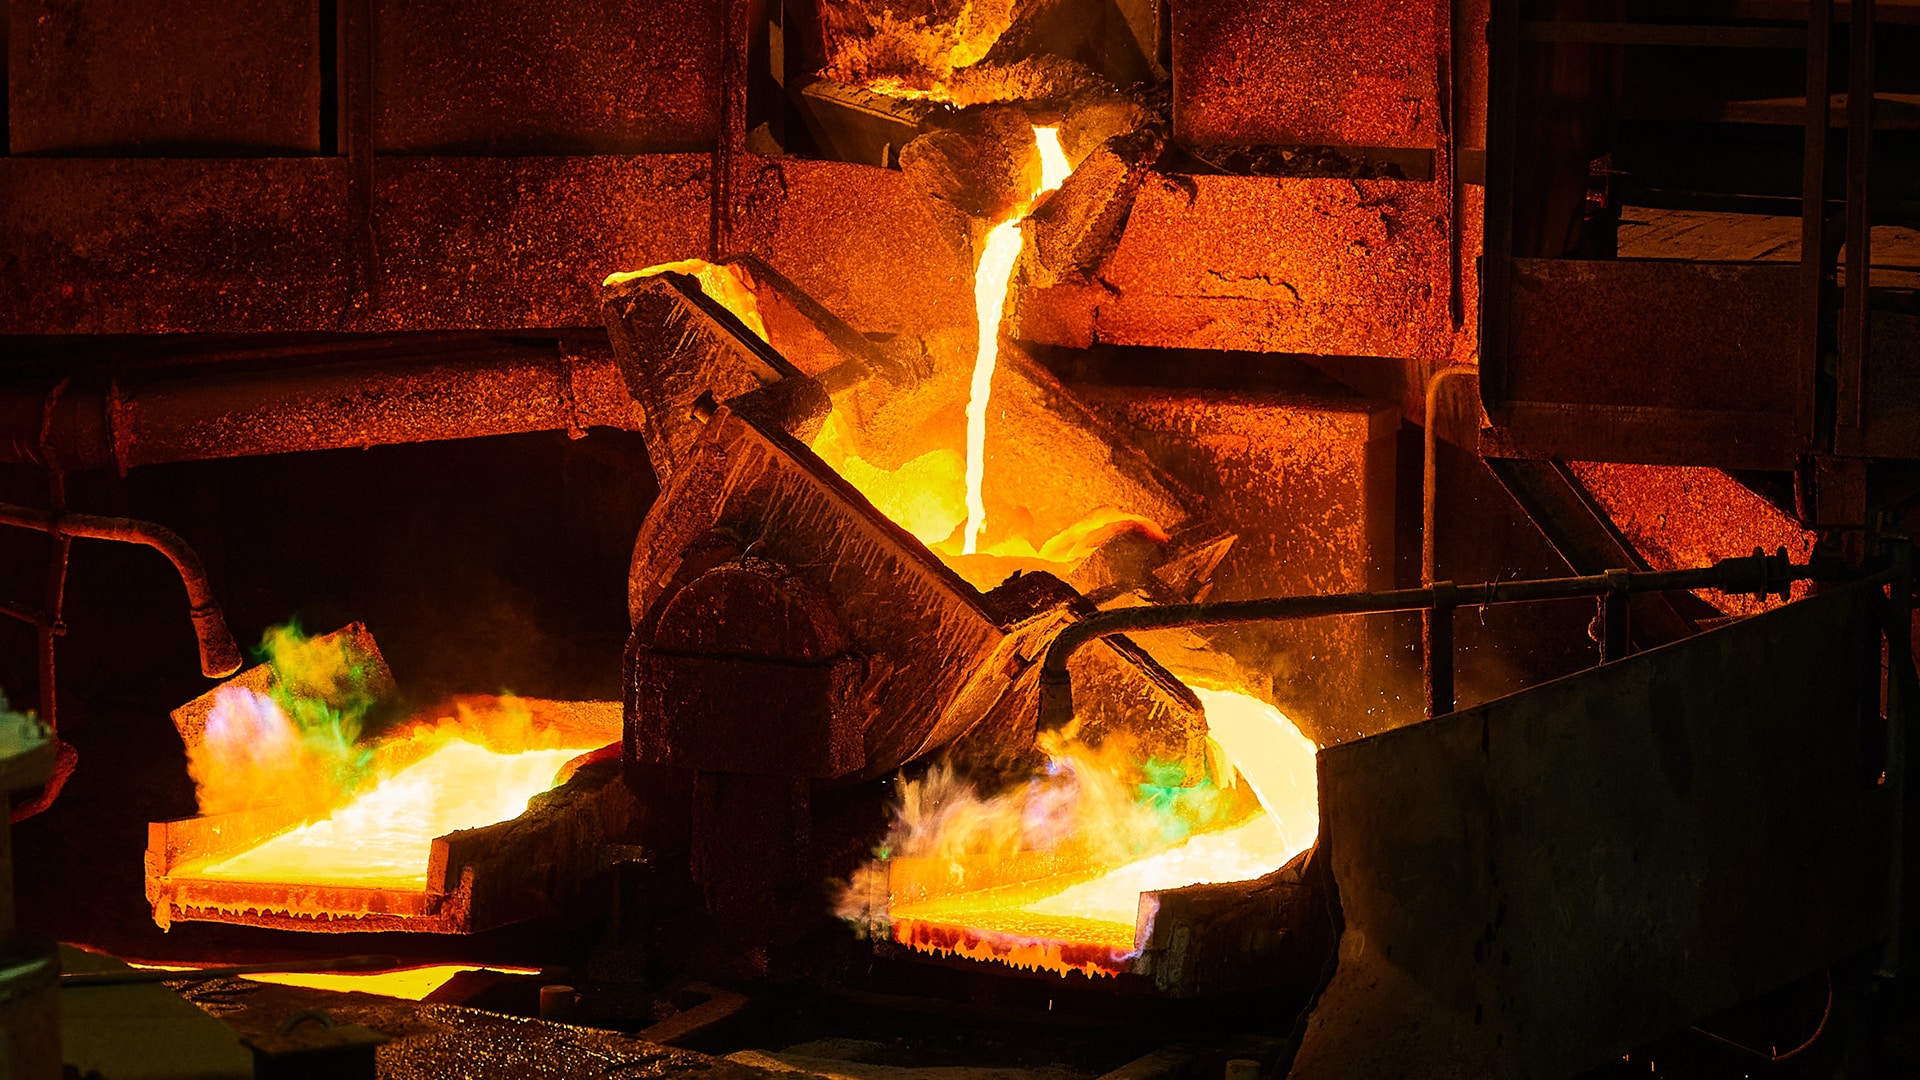
Особенно это заметно на примере меди. Балхашский медеплавильный завод получил первую черновую медь в 1938 году, а Жезказганский был введен в эксплуатацию в 1971 году, отмечает эксперт. По его словам, за последующие десятилетия предприятия проходили поддерживающие ремонты, однако после обретения независимости в Казахстане не построили ни одного нового крупного медеплавильного завода.
При этом сырьевая база отрасли развивалась гораздо быстрее. В стране появились новые рудники и современные обогатительные фабрики – Актогай, Бозшаколь, Шатыркуль, Нурказган и другие. Они значительно увеличили возможности по добыче руды и выпуску медного концентрата.
«В результате возник определенный дисбаланс: Казахстан наращивал добычу и обогащение, тогда как следующий технологический этап – медеплавильные мощности – не получил сопоставимого расширения», – пишет Нургалиев.
Дополнительно произведенный концентрат в значительной степени приходится перерабатывать за пределами страны.
По мнению экономиста, это одновременно проблема и возможность для нового этапа индустриализации. Современные медеплавильные мощности позволили бы связать выросшую сырьевую базу с последующими переделами – производством рафинированной меди, катанки, кабельно-проводниковой и электротехнической продукции.
Что Казахстан экспортирует
Структура внешней торговли показывает, какое место медь занимает в экономике страны. В 2025 году на товарную группу «медные руды и концентраты» пришлось 3,6% товарного экспорта Казахстана, или около $2,8 млрд. Физический объем экспорта составил 1,42 млн тонн.
При этом катодная медь уже не относится к сырью – это продукт металлургической переработки. Поэтому, считает Нургалиев, для оценки глубины производственной цепочки важно смотреть на следующий этап: какая часть произведенного металла внутри страны превращается в катанку, проволоку, кабель, фольгу, сплавы и компоненты для машиностроения и электротехники.
Именно на этих стадиях вокруг базовой металлургии появляются смежные производства и формируется спрос на оборудование, электроэнергию, логистику, промышленный сервис, инженерные компетенции и квалифицированных работников.
Проблема существует не первое десятилетие
Необходимость развивать дальнейшую переработку обсуждается в Казахстане уже много лет. В государственных программах индустриального развития начала 2010-х среди проблем металлургии назывались низкий уровень передела, ограниченная номенклатура металлоизделий, изношенность основных фондов, технологическое отставание и недостаток интегрированных производств полного цикла.
Таким образом, проблема, по словам экономиста, заключается в длине производственной цепочки внутри страны и способности Казахстана глубже перерабатывать собственное сырье.
При этом только в 2024 году инвестиции в горно-металлургический комплекс превысили 1,7 трлн теңге. Поэтому вопрос, считает Нургалиев, не столько в отсутствии капитала, сколько в структуре вложений. Крупные новые проекты особенно активно развивались в освоении месторождений и обогащении, тогда как новые базовые и последующие переделы появлялись точечно.
«То есть проблема заключалась не в отсутствии металлургии как таковой. Вопрос состоял в длине производственной цепочки внутри страны и в том, насколько глубоко Казахстан способен перерабатывать собственное сырье», – отмечает экономист.
Почему сложилась такая структура
По мнению экономиста, во многом это связано с историей формирования промышленности Казахстана. В СССР предприятия Казахской ССР создавались как части единого хозяйственного комплекса. Производственная цепочка не должна была замыкаться внутри одной республики: добыча могла находиться в Казахстане, а переработка или выпуск конечной продукции – в других частях Союза.
После 1991 года эти связи были нарушены. В 1990-е для многих предприятий главными задачами стали сохранение производства, восстановление загрузки, поиск рынков сбыта и привлечение капитала. Поэтому первый этап постсоветского развития был связан, прежде всего, со стабилизацией и модернизацией существующих мощностей, а не с массовым строительством новой тяжелой металлургии.
Позднее инвестиции активнее направлялись в освоение месторождений и расширение горно-обогатительной базы. Так сформировалась нынешняя конфигурация отрасли, где современная сырьевая база соседствует с металлургическими центрами, созданными значительно раньше.
Глубокая переработка должна иметь экономический смысл
Увеличение внутренней переработки не означает, что все добываемое сырье нужно оставлять в Казахстане. Для открытой экспортно ориентированной экономики такой подход, по мнению Нургалиева, был бы нерациональным.
«Каждый следующий передел должен иметь собственную экономику. Она зависит от стоимости энергии, доступа к сырью и финансированию, инфраструктуры, технологий, экологических требований, емкости внутреннего рынка и конкурентоспособности продукции на внешних рынках», – пишет он.
Важен и спрос на продукцию следующих переделов. Производство катанки, кабеля, сплавов, фольги или компонентов электроники получает экономическую основу тогда, когда рядом развиваются машиностроение, строительство и электротехническая промышленность. Поэтому более длинная производственная цепочка – задача не только металлургии, но и всего индустриального контура.
От сырья к промышленному суверенитету
Уход от сырьевой модели, считает экономист, не означает простого сокращения экспорта концентрата или меди. Речь идет о способности страны самой определять, на каком этапе производственной цепочки продавать продукт и какую часть промышленной стоимости сохранять внутри экономики.
«Обладание месторождениями само по себе не гарантирует промышленного суверенитета», – отмечает Нургалиев.
Если рост добычи не сопровождается развитием плавки и последующей переработки, значительная часть технологических компетенций, рабочих мест и добавленной стоимости формируется там, где расположены следующие переделы.
В таком случае страна контролирует ресурс, но не всю цепочку его превращения в промышленный продукт.
По мнению Нургалиева, промышленный суверенитет начинается там, где собственное сырье можно переработать внутри страны в металл, а металл – в продукцию более высоких переделов. Это не означает закрытия от мировой торговли: экспорт останется важной частью экономики.
Речь идет о наличии собственной технологической и производственной базы, которая дает стране больше вариантов – экспортировать сырье, металл или продукцию следующих переделов в зависимости от рыночной конъюнктуры.
Ранее «Курсив» писал, что Казахстан хочет запустить проекты на $10-12 млрд в металлургии.
