
Өмірді сақтандыру саласы адаммен бірге өзгеріп жатыр
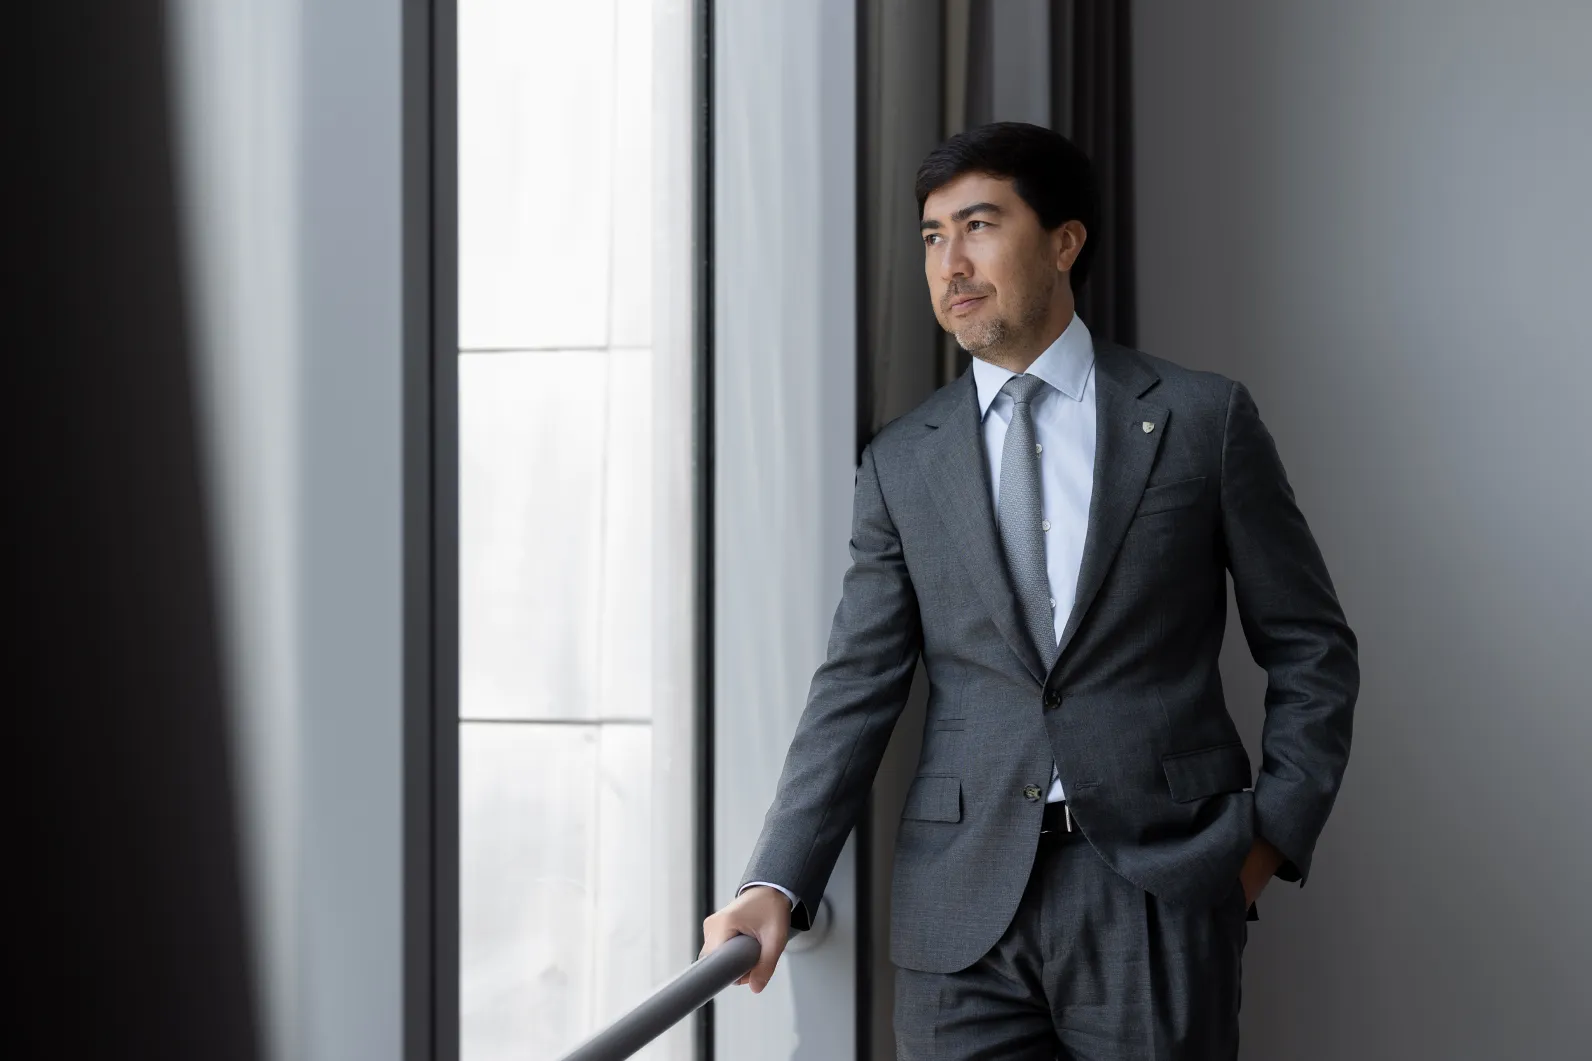
Сақтандыру отбасыға баланың біліміне қаражат жинауға, зейнетке дайындалуға және күтпеген жағдайларға арналған қаржылық тіреуді сақтауға қалай көмектеседі? АҚ "Freedom Life" ӨСК" Басқарма төрағасы Азамат Ердесов компанияның Freedom экожүйесіндегі орны, цифрлық сервистер және ондаған жылдарға міндеттеме алатын бизнестің жауапкершілігі туралы айтып берді.

Бүгінде өмірді сақтандыру бағыты Freedom экожүйесінде қандай рөл атқарады? Банктік және инвестициялық сервистерге не береді?
Экожүйе адамға әртүрлі міндеттерді шешуге, оны өмірдің өзгеруіне қарай жүзеге асыруға мүмкіндік береді. Алдымен адам банктік сервистерді пайдаланады - бұл күнделікті қаржының негізін құрайды. Кейін жаңа мақсаттары пайда болып, инвестициялай бастайды. Өмірді сақтандыру ұзақ мерзімді жоспарлар мен қаржылық қорғаныс кезінде аталған құралдарды толықтырады.
Мысалы, бала дүниеге келді делік. Енді оның біліміне жай ғана жинақ жинау емес, өзіне бірдеңе бола қалса да мақсаты орындалатынына сенетіні маңызды бола түседі.
Дәл осы жерде өмірді сақтандыру керек болады. Біз бүгінгі қаржылық шешімдерді адамның өзі және өзінің отбасы үшін құрғысы келетін болашағымен байланыстыруға көмектесеміз. Біздің өнімдер болашақты жоспарлап қана қоймай, осы жоспарлардың іске асуына кедергі келтіруі мүмкін жағдайларға қаржылық қорғаныс қарастыруға мүмкіндік береді.
Бөлек алғанда банк, инвестиция және сақтандыру өнімдері әртүрлі міндеттерді шешеді. Бірақ олар бірігіп, экожүйеге клиенттермен қарым-қатынасты ондаған жылдар бұрын құруға мүмкіндік береді.
Компания нарықта бірінші болып цифрлық сақтандыру өнімдеріне басымдық берді. Нарық шешімдеріңізге әлі дайын болмай, сіздер сонда да инвестиция салуды жалғастырған сәт болды ма?
Нарық бұған енді ғана бейімделіп жатқанына қарамастан, біз о бастан онлайн-сақтандырудан үлкен мүмкіндік көрдік. Пандемия процесті едәуір жеделдетті. Клиентпен әдеттегі қарым-қатынас шектелгенде, адамдарға сақтандыру қорғанысын қашықтан рәсімдеу мүмкіндігін беру қажет болды. Осылайша бірінші онлайн-өнім, кейін екіншісі пайда болды. Біртіндеп цифрлық форматқа күрделірек шешімдер де - соның ішінде жинақтаушы бағдарламалар мен зейнетақы аннуитеті де көше бастады.
Аталған тәжірибе клиенттің күш-жігеріне қаншалықты көп нәрсе байланысты екенін көрсетті. Адам сақтандырудың пайдасын түсінуі мүмкін, бірақ рәсімдеу үшін офиске бару, құжат жинау және күрделі процедураны түсінуді қажет етсе, шешімді кейінге қалдыра береді. Барлық жол смартфондағы бірнеше әрекетке дейін қысқарғанда, ниеттен сатып алуға өту әлдеқайда жеңілдейді. Сондықтан біз үшін цифрландыру сақтандырудың қолжетімді етумен тікелей байланысты.
Сонымен бірге басты қиындық технологияларда емес, клиент әдеттерінің өзгеруінде болды. Сақтандыруда белгілі бір қағида бар: «сақтандыруды сатып алмайды, оны сатады. Адамдар өнім туралы менеджер немесе агенттің айтқанына, оның құндылығын түсіндіріп, шешім қабылдауға көмектесетініне үйреніп қалған. Цифрлық ортада бұл жүйені басқаша құруға тура келеді. Сондықтан онлайнға инвестиция салу - бар өнімдерді смартфонға көшіре салу емес, мүлдем жаңа клиенттік жолды құруды білдіреді.
Freedom-ның өмірді сақтандыру бағытындағы цифрлық сату арналарынан бастап серіктестік платформаларға дейінгі көптеген өнімдері экожүйе сервистеріне біріктірілген. Мұндай интеграция классикалық сақтандыру компаниясымен салыстырғанда қандай артықшылық береді?
Интеграция сақтандыру өнімін адамда тиісті қажеттілік туындаған сәтте ұсынуға мүмкіндік береді. Мысалы, адам сапарын жоспарлап отыр, я болмаса баласына банктік карта ашады. Классикалық сақтандыру компаниясының жағдайында аталған клиентке жететін жол ұзақ болар еді: алдымен оны жарнама немесе басқа арналар арқылы табу керек, өнімге қызықтырып, тек содан кейін рәсімдеуге алып келу керек.
Экожүйеде бұл жол қысқара түседі. Сақтандыру шешімін қажетті сценарийге тікелей кіріктіруге болады: туристік сақтандыруды - әуебилетін сатып алғанда, жинақтаушы бағдарламаны - адам балалар картасын ашып, баланың қаржылық болашағы туралы ойланғанда, зейнетақы аннуитетін - белгілі бір жасқа жеткенде ұсынуға болады. Бұндай тәжірибе бізде бастапқыда түрлі онлайн-сервистермен серіктестікте қалыптасса, бүгінде Freedom экожүйесінің ішінде белсенді дамып келеді.
Компания үшін бұл сонымен қатар ортақ технологиялық инфрақұрылым, бірыңғай цифрлық арналар мен клиентпен жүйелі қатынас құру мүмкіндігін тудырады. Freedom SuperApp қосымшасында біздің бірнеше өніміміз қолжетімді, олардың әрқайсысы өмірдің белгілі бір қажеттілігіне жауап береді. Ал экожүйе өнімдерді адам өміріндегі нақты сценарийлерімен, қажеттіліктерімен табиғи түрде байланыстыруға мүмкіндік береді.
"Freedom Life" ӨСК" АҚ-ы Freedom экожүйесіне қаншалықты тәуелді? Клиенттердің қаншасы банк пен SuperApp арқылы, қаншасы өз бетінше келеді?
Freedom SuperApp бізге экожүйе өнімдерін пайдаланып отырған үлкен аудиторияға жол ашады, қажеттілік туындаған сәттен бастап сақтандыруды рәсімдеуге дейінгі жолды едәуір қысқартуға мүмкіндік береді. Біз үшін бұл - өз шешімдерімізді белсенді түрде енгізіп жатқан маңызды арна.
Сонымен бірге, біз бизнесті тек экожүйе төңірегінде құрып жатқан жоқпыз, өзіміздің тарту арналарымызды да дамытуды жалғастырып жатырмыз. Осы жерде өзара экожүйе эффекті туындайды: экожүйе біздің өнімдерімізге жаңа клиенттерді алып келсе, "Freedom Life" ӨСК" АҚ-ы аудиториясын басқа сервистерге таратады. Сондықтан экожүйенің құндылығы бір арна арқылы сату үлесімен ғана шектелмейді. Ең маңыздысы - оның ішінде клиентпен ұзақ мерзімді қарым-қатынас орнатып, оған жүйелі түрде әртүрлі шешімдерді ұсынуға болады.
ҚНРДА келтірген дерекке сай, 1 қыркүйектегі жағдай бойынша өмірді сақтандыру нарығы 43%-ға өсіп, 963 млрд теңге сыйақы жинады. Бүгінгі таңда Freedom өмірді сақтандыру бағытының нарықта сыйақылар, активтер, клиенттер саны және пайда бойынша орны қандай?
Бүгінгі таңда компаниямыз Қазақстандағы өмірді сақтандыру бойынша ең ірі компаниялардың қатарына кіреді. Біз сақтандыру сыйақылары мен төлемдерінің көлемі бойынша нарықта үшінші орындамыз. Нарықтағы үлесіміз 19%-дан асады, ал клиенттік базамыз 2,6 млн-нан асады. Сақтандыру сыйақыларының көлемі 184 млрд теңгені, ал клиенттерге төленген төлемдер - шамамен 38,8 млрд теңгені құрайды. Біз үшін төлемдер - көріністің маңызды бөлігі: олардың артында компанияның адамдар мен олардың отбасылары алдында орындаған міндеттемелері тұр.
Бүгінде Freedom өмірді сақтандыру бағытындағы өсімінің басты драйверін қандай өнімдер құрап отыр?
Өсімнің басты драйвері біз үшін зейнетақы аннуитеті болып қала береді. Сақтандыру портфелінің ең үлкен үлесі осыған тиесілі. Сондықтан біздің бастамаларымыздың басым бөлігі дәл осы өніммен байланысты.
Біз зейнетақы аннуитетін Freedom SuperApp-қа біріктіріп, бұрын қағаз түрінде рәсімдеуді талап ететін процестерді толығымен онлайнға көшірдік. Келесі қадам - пайдаланушыларға өнімді басқа адамдарға ұсынуға мүмкіндік беретін рефералды бағдарламаны іске қосу. Біз үшін бұл маңызды бағыт, өйткені зейнетақы аннуитеті төлемдерді жалпы белгіленген зейнет жасынан ерте ала бастауға мүмкіндік береді, ал цифрландыру бұл құралды айтарлықтай қолжетімді етеді.
Тағы бір келешек бағыт - Мемлекеттік білім беру жинақтау жүйесі (МБЖЖ) шеңберіндегі ерікті білім беру жинақтау сақтандыруы. Бұл ӨСК нарығындағы ең жылдам өсіп келе жатқан сегменттердің бірі. Біздің Freedom Keleshek өніміміз ата-аналарға баланың біліміне жинақ жинай отырып, бір уақытта сақтандыру қорғанысын қамтамасыз етуге мүмкіндік береді. Компанияның инвестициялық табысынан бөлек, клиент жыл сайынғы мемлекеттік сыйақыны, ал қарастырылған шарттар орындалған жағдайда бастапқы білім беру капиталын ала алады.
Біз Unit-linked бағытынан да үлкен әлеует көреміз. Бізде бұл бағыт өмірді сақтандыруды инвестициялық мүмкіндіктермен ұштастыратын Freedom Qazyna бағдарламасымен ұсынылған. Freedom үшін холдингтің инвестициялық сараптамасын ескергенде, бұл өте табиғи бағыт.
Жалпы алғанда, біз өсімді адамның нақты ұзақ мерзімді міндеттерін шешетін өнімдерден көріп отырмыз, сондықтан біздің міндетіміз - шешімдерді цифрлық форматта мүмкіндігінше түсінікті, қолжетімді әрі қолайлы ету.
БЖЗҚ-дан өмірді сақтандыру компанияларына жасалып жатқан аударымдар едәуір өсіп келеді. Бүгінде зейнетақы аннуитеттері қаншалықты орнықты бизнес, мемлекет шешімдеріне қаншалықты тәуелді?
Бұл біз үшін негізгі бағыттардың бірі. 2026 жылдың тамыз айының басындағы жағдай бойынша зейнетақы аннуитеттері бойынша сыйақылар көлемі 113,9 млрд теңгені құрады, ал Freedom өмірді сақтандыру бағытының сегменттегі үлесі - 22,8%.
Жаңа шарттардың көлемі шынымен де мемлекет шешімдеріне сезімтал келеді. Бiрақ бизнестiң орнықтылығын тек жаңа түсiмдердiң динамикасымен бағалауға болмайды. Активтердiң сапасы, резервтер мен капиталдың жеткiлiктiлiгi, сондай-ақ компанияның клиенттер алдындағы ұзақ мерзiмдi мiндеттемелердi орындау қабiлетi де өте маңызды.
Зейнетақы аннуитеттерінің нарықта жүргеніне көп болса да, бағыттың әлеуеті әлі толық ашылған жоқ деп есептеймін. Соңғы жылдардағы зейнетақы жүйесі мен реттеудегі өзгерістер сегменттің дамуына және құралға болған қызығушылыққа айтарлықтай әсер етті. Келесі кезең - оның қолжетімділігін арттыру. Меніңше, зейнетақы аннуитетін онлайнға көшіру клиенттік жолды едәуір жеңілдетіп, жекелеген компаниялардың позициясын ғана нығайтып қоймай, жалпы өнімнің тартымдылығын арттыра алады.
Жинақтаушы сақтандыру қазіргі уақытта мөлшерлемесі жоғары банк депозиттерімен бәсекелеседі. Депозит «осы жерде және қазір» деген түсінікті кіріс беріп тұрғанда, адамды ақшаны 10-15 жылға салуға қалай көндіруге болады?
Мен пайыздарды салыстырудан емес, адам қандай мәселені шешкісі келетінінен, қанша мерзімге жоспарлауға дайын екенінен бастар едім. Егер ақша жақын арада қажет болуы мүмкін болса, өтімділік үлкен маңызға ие, мұндай жағдайда депозит тиімдірек құрал болуы мүмкін. Ал ұзақ мерзімді бағдарламаны адамда бірнеше жылға қойылған нақты мақсат пен шарт талаптарын орындау мүмкіндігі болған кезде қарастырудың мәні болады.
Жинақтаушы сақтандырудың тағы бір маңызды құраушысы - сақтандыру қорғанысының болуы. Бұл бөлек құндылық, мұнда тек пайыздық мөлшерлемелерді салыстыру арқылы бағалау мүмкін емес. Сондықтан біздің міндетіміз - адамды депозиттен бас тартуға көндіру емес, оған қай құрал көбірек сәйкес келетінін түсінуге көмектесу. Ал мұндай таңдаудың негізінде әрдайым мақсаттың өзі, оның мерзімі және қорғаныс деңгейі тұруы тиіс.
Freedom Keleshek бағдарламасын онлайнға көшірдіңіздер. Цифрландыру сандармен сөйлегенде нақты нені өзгертті - конверсияны ма, орташа чекті ме, клиенттің жасы, жасалған шарттардың саны өсті ме?
Иә, бүгінде Freedom Keleshek бағдарламасын біздің сайтта онлайн рәсімдеуге болады, ал жыл соңына дейін оны Freedom SuperApp қосымшасында да іске қосуды жоспарлап отырмыз. Цифрландыру, ең алдымен, клиенттің жолын жеңілдетеді: бағдарламаға деген қызығушылықтан бастап рәсімдеуге дейінгі қадамдар саны азайды. Ата-аналар баланың оқуына ақшаны алдын ала жинау қажеттілігін түсінгенімен, күнделікті шаруаларға немесе процестің күрделілігіне байланысты шешімді кейінге қалдыра береді. Онлайн-формат кедергіні айтарлықтай төмендетуге мүмкіндік береді.
Өнімнің ауқымы туралы айтатын болсақ, 2026 жылдың қыркүйек айының басында Freedom Keleshek бойынша сыйақылар көлемі 298 млн теңгені құрады. МБЖЖ шеңберіндегі сақтандыру сегментіндегі біздің үлесіміз 27%-ға жетті, бұл сыйақы көлемі бойынша екінші орынға сәйкес келеді. Бұл көрсеткіштер тек онлайн-арнаны емес, жалпы өнімді сипаттайды. Нақты статистика туралы айту әлі ерте. Меңіңше, цифрландырудың әсерін Freedom Keleshek бағдарламасын SuperApp қосымшасында толық іске қосып, жеткілікті деректер көлемі жиналғаннан кейін бағалаған дұрысырақ болады.
Цифрландыру қарапайым сақтандыру өнімдерін ғана емес, ұзақ мерзімді жинақтау бағдарламаларын да қамтып келеді. Келесіде сақтандырудың қай кезеңі цифрлық трансформациялауға ұшырайды деп ойлайсыз?
Келесі кезең шарттың бүкіл қолданылу мерзіміндегі бірыңғай цифрлық жол болмақ. Клиент үшін бағдарламаны таңдау мен рәсімдеу ғана емес, одан әрі қатынас та маңызды: жарна төлеу, жинақтарды қадағалау, деректерді өзгерту, кеңес алу және төлемге өтініш беру. Осы әрекеттердің барлығы бір жүйелі әрі түсінікті сервиске бірігуі тиіс.
Біз бұл бағытта жылжып келеміз: жеке кабинетті, серіктестермен және мемлекеттік жүйелермен интеграцияны дамытып жатырмыз, Freedom SuperApp қосымшасындағы қызметімізді кеңейтіп жатырмыз. Бөлек бағыт - клиенттің төлемге өтініш беру процесін мүмкіндігінше жеңілдетуге арналған цифрлық реттеу.
Параллельді түрде ЖИ-мен жұмыс істеп жатырмыз. Болашақта ол адамға өз міндетін қарапайым тілмен тұжырымдауға, қолжетімді нұсқаларды түсінуге және өнім шарттарын бағдарлауға көмектесуі тиіс. Бірақ бұл жолдың шынымен де кедергісіз болуы үшін оның негізінде бірыңғай клиент профилі және деректермен келісілген жұмыс тұруы керек. Технологиялардың міндеті - адамды осы жолда сүйемелдеу, өзінің қаржылық шешімдерін бағдарлауға және ұзақ мерзімді міндеттемелерді бақылауда ұстауға көмектесу.
Сақтандыру компанияларының көбі ересек клиенттермен жұмыс істейді, ал Freedom өмірді сақтандыру бағытында бірнеше жылдан бері балаларға арналған жобаларға инвестиция құйып келеді: атап айтқанда Freedom Camp, қаржылық сауаттылық кітаптары, білім беру жинақтау бағдарламалары бар. Неліктен сіздер үшін өсіп келе жатқан ұрпақпен жұмыс істеу соншалықты маңызды?
Қаржылық әдеттер алғашқы банктік шоттан немесе сақтандыру шартынан әлдеқайда бұрын қалыптаса бастайды. Бала таңдауды, ақша жинауды, қалауын мүмкіндігімен салыстыруды үйренеді. Егер осы сәтте оған ақшамен жұмыс істеудің негізгі қағидаларын түсіндірсе, болашақта оған өз бетінше және сапалы қаржылық шешімдер қабылдау оңайырақ болады.
Сондықтан біз балаларға бағытталған жобаларымызды дамытамыз. Бұл жұмыс олардың ата-аналарына да бағытталғанын түсіну маңызды. Бiлiм беру жобалары арқылы қаржы туралы әңгімеге ата-аналар да араласады: олар жинақтарды, мақсаттарды, шығыстарды, білім беруді және қаржылық болашақты талқылай бастайды. Біз үшін бұл - өмірді сақтандырудың табиғатына байланысты өте маңызды. Біздің өнімдер ұзақ мерзімді жоспарлаумен, жауапкершілікпен және жақындарыңа деген қамқорлықпен байланысты. Адам бұл қағидалардың құндылығын неғұрлым ерте түсінсе, кейіннен сараланған қаржылық шешімдер қабылдау оған соғұрлым жеңіл болады.
Сондықтан өсіп келе жатқан ұрпақпен жұмыс істеуді біз қаржылық мәдениетке салынған ұзақ мерзімді инвестиция ретінде қарастырамыз. Біз үшін жай ғана өнім жасау емес, қаржылық болашақты жоспарлау табиғи әдетке айналатын ортаны қалыптастыру маңызды.
Бүгінде "Freedom Life" ӨСК" АҚ-да қандай процестер жасанды интеллектінің көмегімен іске асады әрі таяу жылдары ЖИ қандай міндеттерді атқаруы алуы мүмкін?
Біз ЖИ нақты міндетті шешуі керек деген ұстанымдамыз: ол клиенттік тәжірибені жақсартып, ішкі процестердің тиімділігін арттыруы тиіс.
Бізде қазірдің өзінде қызметкерлерге арналған Aru атты ішкі ЖИ-көмекші бар. Ол ішкі құжаттар мен нұсқаулықтардан ақпаратты жылдам табуға, типтік жұмыс және техникалық сұрақтарды шешуге, қажетті мәліметтерді жүктеп алуға, өтініштерді тиісті бөлімшелерге жіберуге көмектеседі. Бұл сұраныстарды өңдеу уақытын қысқартады әрі бейінді топтарға түсетін жүктемені азайтады.
Клиенттер үшін біз Aya атты бөлек ЖИ-көмекшіні әзірлеп жатырмыз. Алғашқы сценарий туристік сақтандырумен байланысты. Пайдаланушы қарапайым тілмен сапарын және өз міндетін сипаттай алады, ал көмекші - қажеттілікті анықтайды, қолайлы шешімді ұсынады, шарттарды түсіндіреді және рәсімдеуге дейін клиентке жол көрсетеді. Болашақта біз бұл тәсілді басқа сақтандыру өнімдеріне де енгізуді жоспарлап отырмыз.
Міндеттердің келесі блогы - құжаттармен жұмыс істеу, тәуекелдерді бағалау үшін ақпарат дайындау және сауалнама сұрақтарын клиенттің нақты жағдайына бейімдеу. Бұл жерде ЖИ қол жұмысының едәуір бөлігін мойнына алып, кәсіби сараптаманы талап ететін күрделірек жағдайлар үшін мамандардың уақытын босата алады.
Сіздер цифрлық реттеу мен Med365-пен интеграцияны дамытып жатсыздар. Төлемдерге кететін уақытты қаншалықты қысқартқыңыз келеді, процестердің қанша үлесі адамның қатысуынсыз өтеді әрі толық автоматика әлі мүмкін емес тұстар бар ма?
Біздің мақсатымыз - клиенттің өтініш білдіруінен бастап төлемді алғанға дейінгі жолын барынша қысқарту, оның өз бетінше жасауы тиіс әрекеттерінің санын азайту. Бүгінгі таңда төлемге өтінішті онлайн беру және оны қараудың жекелеген кезеңдерін автоматтандыру қосылды. Келесі кезең - медициналық және басқа да сыртқы жүйелермен тереңірек интеграциялау. Бұл қажетті ақпаратты тезірек алуға және тексеруге, құжаттарды қайта жинауды азайтуға және колмен істелетін жұмыс көлемін азайтуға мүмкіндік береді. Параллельді түрде біз ЖИ-ді пайдалану сценарийлерін және алаяқтықты анықтау құралдарын дамытып жатырмыз.
Толық автоматтандыру үшін ең үлкен әлеует құрылымдалған және тексерілген деректер жеткілікті болатын стандартты жағдайларда бар. Егер ақпарат жеткіліксіз болса, мән-жайлар қосымша талдауды талап етсе немесе кәсіби медициналық бағалау қажет болса, маманның қатысуы міндетті болып қала береді. Сонымен бірге біз үшін автоматизацияның өзі үшін автоматтандыру маңызды емес. Біз нәтижені клиенттің өтініш білдірген сәтінен бастап төлемді алғанға дейінгі толық уақыт бойынша бағалаймыз. Жекелеген ішкі процесті айтарлықтай жылдамдатуға болады, бірақ клиент нәтижені тек оның мәселесі тұтастай тезірек шешілгенде ғана сезінеді.
Moody’s "Freedom Life" ӨСК" АҚ-ға инвестициялық рейтинг берді. Бұл іс жүзінде нені өзгертеді: жаңа инвестициялық құралдар мен контрагенттерге жол аша ма, қаражат тарту құнын төмендете ме, әлде әзірше бұл ең алдымен репутациялық эффект пе?
Бұл - компанияның қаржылық орнықтылығы мен сақтандыру міндеттемелерін орындау қабілетіне берілген тәуелсіз баға. Moody’s біздің компанияға тұрақты болжаммен сақтандырушының Baa3 деңгейіндегі қаржылық орнықтылық рейтингін берді. Ұзақ мерзімді шарттармен жұмыс істейтін және алдағы бірнеше жылға міндеттеме алатын компания үшін мұндай бағаның толықтай практикалық маңызы бар: клиенттер, серіктестер мен контрагенттер біздің сенімділігімізді бағалау кезінде қосымша тәуелсіз бағдар алады.
Рейтинг контрагенттердің ішкі талаптары мен лимиттерінде, серіктестерді таңдауда және қарым-қатынас тәуекелдерін бағалауда да ескерілуі мүмкін. Бірақ оның әсері әрдайым нақты жағдайға байланысты болады. Инвестициялық рейтингтің өзі автоматты түрде кез келген қаржылық құралға қолжетімділік береді дегенді білдірмейді әрі капиталды тарту құны төмендейтініне кепілдік бермейді. Сондықтан мен оны тек репутациялық эффектке әкеп тіремес едім. Бұл сонымен қатар компанияның қаржылық орнықтылығының белгілі бір деңгейін растау болып отыр, оның артында активтердің сапасы, капиталдың жеткіліктілігі, өтімділік және ұзақ мерзімді міндеттемелерді орындау қабілеті тұр.
Болашақта экожүйеге белгілі клиенттің мінез-құлқы мен қаржылық әдеттері туралы деректерге байланысты екі клиент үшін сақтандыру құны әртүрлі болуы мүмкін бе?
Болашақта - әбден мүмкін, сақтандыру құны анағұрлым жекелендіріліп, жеке тәуекел деңгейін ескеретін болуы мүмкін. Бұл шын мәнінде өте қызық жағдай. Біз дамытып жатқан бағыттардың арасында - бірыңғай клиент профилі және медициналық, әлеуметтік-демографиялық әрі басқа да релевантты деректер негізінде тәуекелді дәлірек бағалау бар. Бұл бізге потенциалды түрде жекелеген шарттарды ғана емес, жалпы дербес ұсыныстарды жүзеге асыруға мүмкіндік береді. Біз мұны сақтандыру өнімдерін түсініксіз немесе жабық етуге сылтау ретінде емес, нақты адамның қажеттіліктері мен тәуекелдерін дәлірек ескеру мүмкіндігі ретінде қарастырамыз. Міне, осы жерде экожүйенің құндылығы іске қосылады. Ол адамның өмірлік жағдайын жақсырақ түсінуге, оған анағұрлым сәйкес келетін қорғанысты ұсынуға мүмкіндік береді.
Бір сөйлеммен тұжырымдасақ: бес жылдан кейін Қазақстандағы өмірді сақтандыру нарығы қандай болуы керек?
Түсінікті әрі қолжетімді бағдарламалар адамдарға отбасын қорғауға және өмірлік жоспарын жүзеге асыруға көмектесетін нарық болуы тиіс.
Бүгінгі таңда "Freedom Life" ӨСК" АҚ командасы кімдерден тұрады? Соңғы екі-үш жылда кімдердің қатары айтарлықтай көбейді - IT-мамандар ма, актуарийлер, продуктологтар ма, инвестициялық мамандар, сатушылар ма?
Біздің жұмысымызда сақтандыру сараптамасы, клиенттік сервис, технологиялар, актуарлық және инвестициялық талдау тоғысады. Клиент бірнеше әрекеттен тұратын қарапайым рәсімдеуді көруі үшін, компания ішінде өте әртүрлі құзыреттері бар мамандар үйлесімді жұмыс істеуі керек. Сондықтан соңғы бірнеше жылда технологиялық және талдау құзыреттерінің маңызы ерекше өсті. Біз деректермен жұмыс істеуді, аналитиканы, цифрлық әзірлеуді және өнімдік командаларды күшейтеміз, қызметкерлерді оқытуға және процестерді автоматтандыруға инвестиция саламыз.
Бұл ретте классикалық сақтандыру сараптамасының маңызы төмендейді дегенді білдірмейді. Керісінше, технологиялар оны дәлірек әрі жылдамырақ қолдануға мүмкіндік береді. Сондықтан басты өзгерісті мен жай ғана жекелеген бөлімшелердің өсуі емес, сақтандыру, технологиялық, өнімдік және талдау сараптамаларының тығызырақ тоғысуы деп сипаттар едім.
Болашақта біз толыққанды insurtech моделіне қарай жылжығымыз келеді, онда сақтандыру өнімі әу баста цифрлық сервис ретінде жасалады, ал технологиялар, деректер мен аналитика жұмыстың барлық кезеңдеріне - өнімді әзірлеу мен тәуекелді бағалаудан бастап, сатуға, клиентті сүйемелдеуге және төлемдерге дейін біріктіріледі.
Қазір бәрінен бұрын қай позицияларды жабу қиын? Қазақстандағы сақтандыру нарығының дамуын шектеп отырған кадр тапшылығы бар ма?
Ең күрделі міндет - құзыреттердің қисынын табу. Өмірді сақтандыруда ұзақ мерзімді міндеттемелерді түсіну, деректермен жұмыс істей білу және шешімнің клиентке қалай әсер ететінін көру керек. Сондықтан бағыттардың түйіскен жерінде жұмыс істей алатын актуарийлер, деректер талдаушылары және цифрлық сақтандыру өнімдері бойынша мамандар ерекше маңызды. Мұндай құзыреттердің жетіспеушілігі жаңа шешімдерді іске қосуды баяулатып жатады.
Бірақ мұндай сұранысты тек нарықтан дайын адамдарды жалдау арқылы өтеуге болмайды. Қызметкерлерді оқытып, оларға жаңа міндеттер беріп, кәсіби өрісін кеңейтуге көмектесу арқылы өзіміздің командамызды дамыту маңызды. Саланың одан әрі өсуі үшін адамдарды дайындай білу қабілеті технологиялардың қолжетімділігінен кем түспейтін маңызға ие болады.
Компания бірнеше жылдан бері қаржылық сауаттылық, мәдениет және спорт саласындағы жобаларға инвестиция құйып келеді, Ironman, Oceanman, Qazaq Marathon турнирлерін және Mecenat.kz әдеби сыйлығын қолдайды. Компанияның әлеуметтік миссиясын қалай айқындайсыз, сіз үшін осы инвестициялардың қай нәтижелері маңыздырақ?
Мен біздің әлеуметтік миссиямыз адамдарға болашағына саналы түрде қарауға көмектесу деп білемін. Мұнда әңгіме тек қаржы туралы емес. Бұл кеңірек ұғым. Білім, денсаулық, дене белсенділігі, мәдениет - осының барлығы ұзақ мерзімді перспективада адамның және оның отбасының өмір сүру сапасына әсер етеді.
Әрине, біз мұндай жобаларға қатысатындардың санына, ауқымына қараймыз. Бiрақ осы шаралардан кейінгі өзгеріс ең басты нәтиже деп санаймын: баланың бойында қаржының негізгі түсінігі қалыптасса, отбасыда болашаққа көз жүгірту әдеті пайда болса, адам денсаулығына көбірек қамқорлық жасай бастаса, ал талантты автор өзінің жобаларын тоқтатпай, жалғастыра түссе. Міне, біз үшін ең құнды ұзақ мерзімді эффект осы.
Сақтандыруға дейін сіз капитал нарығы мен инвестиция саласында көп жыл жұмыс істедіңіз. Ақырында өмірді сақтандыруды таңдадыңыз - бұл саналы таңдау ма, әлде орайы солай келіп қалды ма?
Мен бұл салаға саналы түрде ауыстым дер едім. Өмірді сақтандыруда мені қаржылық сараптаманы өте түсінікті адамгершілік міндеттермен ұштастыру мүмкіндігі қызықтырды. Есептеу, инвестициялық стратегияның және ұзақ мерзімді міндеттемелердің артында мұнда әрдайым нақты мақсат тұрады. Айталық, балаға білім беру, отбасы үшін қаржылық қорғаныс құру жеке өзін болашақта табыспен қамтамасыз ету. Маған адамдарға осындай жоспарды жүзеге асыруға, жағдай өзгергенде қаржылық сүйенішті сақтауға көмектесетін құралдарды жасау мүмкіндігі жақын.
Сіз 20-30 жыл алға міндеттемелер алатын бизнесті басқарасыз. Бұл сіздің жеке өміріңізге, қаржыңызға деген көзқарасыңызды өзгертті ме? Өзіңіз осындай ұзақ көкжиекте жоспарлауға үйрендіңіз бе?
Мұндай бизнес шынымен де бүгінгі шешімдердің салдарына ерекше назар аударуға мәжбүр етеді. Компания қазір қабылдайтын міндеттемелерді ондаған жылдардан кейін орындауы керек болады. Сондықтан ұзақ көкжиекке қарауға, әртүрлі сценарийлерді ескеруге және өзгермелі жағдайларда орнықтылықты сақтауға үйренесің.
Маған мұндай тәсіл жақын, бірақ мен алдағы жиырма немесе отыз жылға барлық нәрсені жазып қою мүмкін деп есептемеймін. Бұл ретте кез келген ұзақ мерзімді жоспар икемді болып қалуы тиіс. Жағдай өзгереді, жаңа мақсаттар мен басымдықтар пайда болады, сондықтан қаржылық стратегияны ауық-ауық қайта қарап отыру қажет. Мен үшін саналы жоспарлау - бүкіл өмірді алдын ала болжауға тырысу емес, болашақта көбірек мүмкіндіктер мен орнықтылық беретін әрекеттерді бүгіннен бастап жасауға дайын болу.
Жұмыстан қол үзіп, серігуге не көмектеседі? Айналысатын спорт, хоббиіңіз бар ма?
Мен үшін жақсы демалыс - назарды басқа арнаға бұрып, жұмыс процесінің үздіксіз ағынынан шығу мүмкіндігі. Кейде қарқынды бәсеңдету, миды күнделікті шаруадан босату, басқа ырғақты сезіну маңызды. Содан кейін жұмысқа тың көзқараспен оралуға мүмкіндік туады. Меніңше, қалпына келе білу шеберлігі ұзақ қашықтықта тәртіп пен ісіңді беріле істеу сияқты өте қажет дағды.
Спортқа келетін болсақ, ол менің өмірімде маңызды орын алады. Мен жүзумен айналысамын, жаттығу залына барамын, велоспортқа әуеспін. Мен үшін бұл жай ғана жақсы дене пішінін сақтау тәсілі емес, сонымен бірге миды басқа арнаға бұру, жұмыс міндеттерінен арылу, күш жинау және серпілу мүмкіндігі.
Сонымен бірге, спорт тек дене сапасын ғана емес, сонымен бірге тәртіпті, төзімділікті және мақсатқа жүйелі түрде ұмтылу қабілетін дамытатынына кәміл сенімдімін. Өйткені спорттың кез келген түрінде бір жаттығумен үлкен нәтижеге жету мүмкін емес. Нағыз прогресс уақыт өте келе сезілетін нәтиже беретін шағын әрі тұрақты күш-жігерден тұрады. Маған осы философия өте жақын, өйткені оны спорттан тыс жұмыста, бизнесте және жалпы өмірде де қолданамын.
Егер қаржы және сақтандыру саласымен айналыспаған болсаңыз, немен айналысқыңыз келер еді?
Мен пайдалы нәрсе жасауға, үздіксіз үйренуге, жұмысымның нәтижесін көруге болатын қызметті іздер едім. Мені күрделі жағдайды түсіну, шешім табу және оны басқа адамдарға түсінікті ету қажет болатын міндеттер қызықтырар еді. Адамдарды осындай істің төңірегінде біріктіру мүмкіндігі мен үшін мамандықтың өзіндік атауынан да маңыздырақ болар еді.
Әрі қарай оқыңыз
Freedom Telecom қаржылық экожүйе базасында жаңа операторды қалай құрып жатыр
Цифрландыру Freedom Insurance компаниясына бір жылда 14 миллион долларды қалай үнемдеді
Дронмен тамақ жеткізуден болашақ медицинасына дейін: Freedom лайфстайл-жүйесін қалай құрып жатыр
Жалғызілікті банктердің дәуірі өтіп барады. Бәсекеге экожүйелер ғана төтеп бере алады
ДНК секілді бейорганикалық өсім: Freedom Holding Corp. ауқымын кеңейтудегі M&A мәмілелерінің рөлі
Заңгерлер ережелерді ғана емес, бизнесті де терең түсінуге тиіс
Комплаенс – бақылау ғана емес, сенім инфрақұрылымы
Freedom экожүйесінде риск-менеджмент қалай құрылған
IT-дің басты міндеті – бизнестің өсуіне көмектесу